Unternehmen
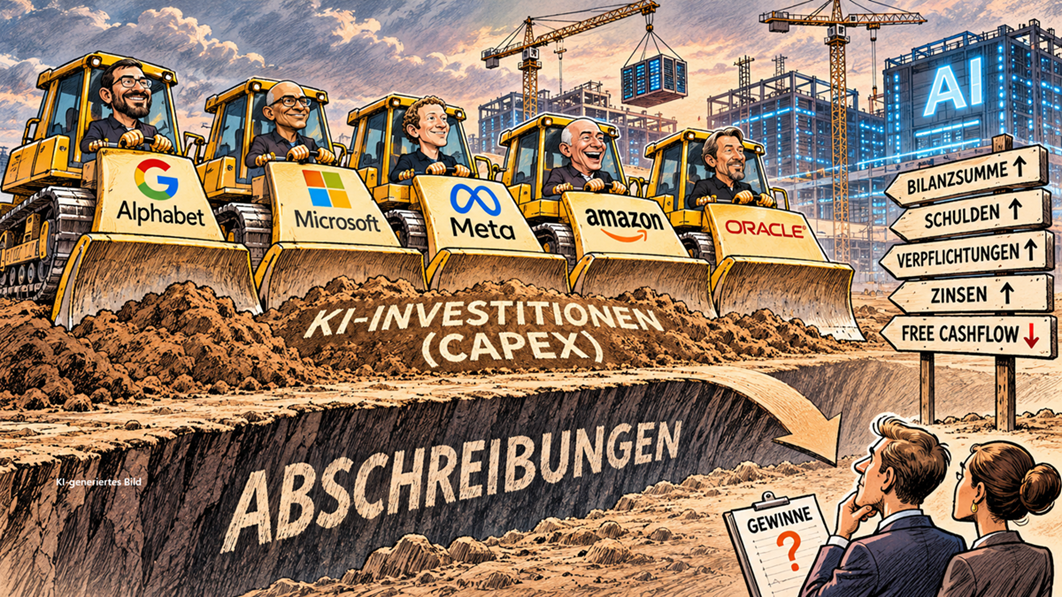
STUDIE. Die KI-Investitionen gehen in unvermindertem Tempo weiter. Das signalisieren die Bilanzen von Alphabet, Amazon, Meta, Microsoft und Oracle. Die hohen Wetten auf die Zukunft offenbaren auch die Risiken.
🎧Für Podcast-Liebhaber: In ca. 120 Sekunden gibt unser KI-generierter Podcast (erstellt mit NotebookLM) einen schnellen Überblick über die wichtigsten Punkte der Studie.
Talk is cheap, was auf dem Platz passiert, zählt. So sind die billionenschweren Investitionen in Künstliche Intelligenz (KI) längst keine bloße Ankündigung mehr, sondern verändern die Bilanzen der sogenannten Hyperscaler Alphabet, Amazon, Meta, Microsoft und Oracle rasant.1 Atemberaubend hoch sind die Zusagen der fünf Tech-Konzerne für Infrastruktur, die sich zukünftig in den Bilanzen niederschlagen werden.2
Die fünf Unternehmen tragen den Titel Hyperscaler, weil sie weit über das übliche Maß hinaus investieren, mit dem Ziel, künftig die Erträge aus ihren Geschäften mit KI-Angeboten zu skalieren; das passiert in einem Tempo, das vor wenigen Jahren kaum vorstellbar war. Aus einst vergleichsweise kapitalarmen Plattform- und Softwarekonzernen bilden sich nun kapitalintensive Betreiber von Infrastrukturen, die hohe Fixkosten verursachen. Die Hyperscaler sind deshalb „die neue Schwerindustrie“ (Schürmann 2026).
Damit verändert sich auch die Perspektive ihrer Aktionäre. Basierten früher die Geschäftsmodelle und der Erfolg der Unternehmen vor allem auf „weichen Faktoren“ wie dem Know-how und der Kreativität der Mitarbeiter, dominiert zunehmend die Frage, ob sich die Investitionen in „harte Sachanlagen“ rechnen werden. Die Unternehmen müssen zusätzliche Umsätze aus KI erwirtschaften und daraus Mittelzuflüsse (Cashflows) erzielen, die die deutlich gestiegenen Kosten decken und möglichst übertreffen.
Ob dies gelingen wird, ist eine offene Frage. Noch säen die Hyperscaler in der Hoffnung auf eine reiche Ernte. Da die Antwort aussteht, ist es wesentlich, sich die jeweiligen Bilanzen der Hyperscaler anzuschauen. Hier finden sich deutliche Hinweise auf zukünftige Entwicklungen.
1. Unvermindert hohes Investitionstempo
So zeigen die jüngsten Quartalsberichte ein unvermindertes Tempo beim Aufbau der KI-Infrastruktur. Nachdem binnen fünf Jahren die aggregierte Bilanzsumme der fünf Unternehmen von gut 1,3 Billionen Dollar im Sommer 2021 auf knapp 3,5 Billionen Dollar Mitte 2026 gestiegen war, liegt der Wert – vor allem getrieben von den hohen Investitionen – nun bereits bei gut 3,8 Billionen Dollar (Abbildung 1).3

2. Starker Anstieg des Bilanzvermögens
Binnen drei Monaten ist die Vermögensseite der fünf Hyperscaler um 320 Milliarden Dollar gewachsen. Der Schwerpunkt dieses Wachstums liegt nicht im kurzfristigen Umlaufvermögen (gehaltenen Wertpapieren und Bankguthaben), sondern im Anlagevermögen. Die dort bilanzierten langfristigen Vermögenswerte haben sich seit Mitte 2021 von 694 Milliarden auf gut 2,8 Billionen Dollar vervierfacht.
Im jüngsten Quartal haben die fünf Konzerne einmal mehr sehr stark in langfristiges Anlagevermögen investiert. Der sogenannte Capex lag mit 230 Milliarden Dollar um 48 Milliarden höher als im Vorquartal. Damit gaben die fünf Hyperscaler binnen drei Monaten eine Milliarde Dollar mehr für Capex aus als im Gesamtjahr 2024 (Abbildung 2).
Die Investitionen schlagen sich zunehmend in der Bilanzposition Property, Plant & Equipment (PP&E) nieder, die unter anderem Rechenzentren und technische Infrastruktur umfasst. PP&E ist den jüngsten Quartalsberichten nach kumuliert über alle Hyperscaler gerechnet gut 1,6 Billionen Dollar schwer (Abbildung 1). Im Juni 2021 betrug der kumulierte Wert gerade einmal 343 Milliarden Dollar.
Goldman Sachs schätzt aktuell, dass die fünf Hyperscaler in diesem Jahr 797 Milliarden Dollar in Capex investieren werden (Ng et al. 2026). 2027/2028/2029/2030 sollen es dann 1,16 Billionen, 1,29 Billionen, 1,31 Billionen und 1,33 Billionen Dollar sein. Wenn der Investitionszyklus ein 400-Meter-Lauf wäre, dann haben sich die Hyperscaler also gerade erst aus den Startblöcken katapultiert und den langen Sprint begonnen.

3. Verbindlichkeiten steigen
Die Finanzierung der Expansion ist auch getragen von gegenseitigen Vereinbarungen mit Zulieferern beispielsweise aus der Chipindustrie, etwa in Form von kreativen Finanzierungskonstruktionen für Datencenter.4 Daneben spielen die klassischen Finanzierungen über die Ausgabe neuer Aktien und die Aufnahme von Schulden eine wesentliche Rolle.
Das kumulierte Eigenkapital der fünf Hyperscaler stieg im jüngsten Quartal um 162 Milliarden Dollar, wozu neben Kapitalerhöhungen auch die weiterhin positiven Gewinne beitrugen. Die aggregierten Bruttofinanzschulden5 legten seit Ende Juni 2026 von 486 auf nun 551 Milliarden Dollar zu. Die ausgewiesenen Leasingverbindlichkeiten wuchsen von 286 auf 312 Milliarden Dollar an (Abbildung 3).

Noch schneller wachsen noch nicht bilanzwirksame Verpflichtungen, zu denen die Unternehmen in ihren Anhängen der Berichte Angaben machen. Noch nicht begonnene Leasingverträge, hinter denen beispielsweise Investments in Datencenter stecken können, stiegen im Vergleich der vergangenen beiden Quartale von 1,10 auf 1,31 Billionen Dollar, weitere vertragliche Verpflichtungen (Kauf von Software-Lizenzen, Infrastruktur, Energie) legten von 1,55 auf 1,92 Billionen Dollar zu. Zusammen sind dies zuletzt rund 3,2 Billionen Dollar an derzeit noch außerbilanziellen Verpflichtungen, 573 Milliarden Dollar mehr als im Vorquartal und das 16-Fache dessen, was die fünf Hyperscaler im Juni 2021 ausgewiesen hatten (197 Milliarden Dollar, Abbildung 3).6
Alphabet wies zuletzt 924 Milliarden Dollar an weiteren Verpflichtungen aus, annähernd so viel wie die übrigen vier Unternehmen zusammen. Meta, Microsoft und Oracle haben hohe Verpflichtungen aus noch nicht begonnenen Leasingverträgen mit 356/365/288 Milliarden Dollar (Tabelle).
Tabelle: Bilanzdaten der fünf Hyperscaler

Quelle: bei der SEC eingereichte 10-Q- und 10-K-Berichte, Bloomberg, Flossbach von Storch Research Institute, Stand: November 2026. Daten gerundet, bei den bereinigten Nettofinanzschulden wurden Eigenkapitaltitel oder „restricted cash/restricted investments“ von der Liquidität (Current Assets/Umlaufvermögen) abgezogen. In Alphabets der Liquidität zugeordneten marktgängigen Eigenkapitaltiteln über gut 101 Milliarden Dollar per 30. Juni 2026 steckten beispielsweise 94 Milliarden Dollar an SpaceX-Aktien, für die kurzfristige (80 Milliarden Dollar) und mittelfristige Veräußerungsbeschränkungen (14 Milliarden Dollar bis 2027) bestehen. Diese Position ist daher nicht mit gewöhnlicher Liquidität oder kurzfristigen Staatsanleihen gleichzusetzen. Der mögliche zukünftige Verkaufswert anderer Eigenkapitaltitel ist offen; der aktuelle Buchwert davon wird ebenfalls bei allen Unternehmen abgezogen. Im Juni 2021 hielt Alphabet Eigenkapitaltitel im Umlaufvermögen über 6,3 Milliarden Dollar, Amazon 1,9 Milliarden (Sommer 2026: 4,7 Milliarden), Meta: 2021 keine (2026: 3,5 Milliarden), Microsoft 2021/2026 und Oracle 2021/2026: null. Microsoft nannte im jüngsten Quartalsbericht keine neuen Zahlen zu „weiteren Verpflichtungen“, daher Stand 30. Juni 2026. Die Beträge sonstiger Verpflichtungen sind grundsätzlich vergleichbar, da sie nicht bilanzierte Kauf-, Abnahme- und sonstige Vertragsverpflichtungen einschließlich kurz- und langfristiger Vereinbarungen darstellen. Die genaue Zusammensetzung kann sich jedoch unterscheiden. Die historische Entwicklung von Bilanzdaten ist kein Indikator für die künftige Entwicklung. Es lassen sich aus Bilanzdaten keine Handlungsempfehlungen in Wertpapieren der genannten Unternehmen ableiten.
Ein erheblicher Teil der eingegangenen Verpflichtungen dürfte sich in den kommenden Jahren in zusätzlichen Sachanlagen und Nutzungsrechten bilanziell niederschlagen. Dies führt zu einem zusätzlichen Abschreibungsbedarf, das die künftigen Gewinne belasten wird. Allerdings führen nicht alle vertraglichen Verpflichtungen zu abschreibungsfähigen Vermögenswerten. Und bei einigen der jetzt in den Berichten genannten Verpflichtungen handelt es sich um Höchstbeträge.
4. Zinsausgaben steigen, freier Cashflow dreht ins Minus
Deutlich nach oben geht es im Zuge der zunehmenden Verschuldung auch bei den Zinsausgaben. Brutto, vor Zinseinnahmen, lagen diese in den vergangenen vier Quartalen per 30. September 2026 bei knapp 18,7 Milliarden Dollar. In den vier vorangegangenen Quartalen summierten sie sich auf lediglich knapp 9,8 Milliarden Dollar (Abbildung 4).

Bei dem an der Börse vielbeachteten Free Cashflow, der vereinfacht den Mittelzufluss aus dem operativen Geschäft abzüglich der Investitionsauszahlungen darstellt, zeigte sich im Quartal per 30. September 2026 zum ersten Mal in den vergangenen zehn Jahren ein negatives Vorzeichen. In Summe verbrannten die Hyperscaler 32 Milliarden Dollar (Abbildung 5).

5. Billionen an Abschreibungen
Mit den zunehmenden Investitionen und Verpflichtungen lässt sich inzwischen leichter, wenn auch weiterhin nur annäherungsweise, abschätzen, welche Belastungen auf die Gewinne der Hyperscaler zukommen. Die Investitionen und eingegangenen Verpflichtungen werden in Zukunft zu Abschreibungen auf die in der Bilanz aktivierten Vermögenswerte führen.
Auf Basis der aktuellen Quartalsberichte erwartet der Durchschnitt aller Analystenschätzungen (Analystenkonsens) im Geschäftsjahr 2027 rund 282 Milliarden Dollar an Abschreibungen auf die Bilanzwerte der Hyperscaler. 2029 sollen es dann 500 Milliarden werden und 2031 soll der (vorläufige) Peak mit 754 Milliarden Dollar erreicht sein (Abbildung 6).

Während die Investitionswelle noch voll im Gange ist, baut sich also die darauf basierende Abschreibungswelle schon auf. Noch vor wenigen Jahren lagen die Abschreibungen bei deutlich unter 100 Milliarden Dollar pro Jahr – als die Geschäftsmodelle der Hyperscaler keine wesentlichen Investitionen in Hardware verlangten.
Wie schnell die Konzerne ihre Investitionen abschreiben werden, kann niemand genau vorhersagen. Entwickeln sich die Geschäfte schlechter als erwartet, können auf die Unternehmen zusätzliche außerplanmäßige Wertminderungen zukommen. Zudem haben die Unternehmen Spielräume und die Möglichkeit, Abschreibungsfristen zu verändern. So hat Microsoft mit Wirkung zum 1. Juli 2026 die erwartete Nutzungszeit von Datencentern und Bürogebäuden von 15 auf 25 Jahre erhöht.
Alle fünf Hyperscaler haben in den vergangenen Jahren die Nutzungsdauer ihrer Server- und Netzwerktechnik von drei (Microsoft Netzwerktechnik: zwei) auf vier, dann zum Teil auf fünf (Amazon, Oracle) und zuletzt auf sechs Jahre (Meta: 5,5 Jahre) verlängert. Das zeigen ihre Jahresberichte (10-K). Amazon ist für einen Teil der Anlagen wieder auf fünf Jahre zurückgegangen.
Fazit
Die neue Schwerindustrie wächst rasant. Angesichts der erwarteten Investitionen dürften die langfristigen Vermögenswerte der Hyperscaler zunächst weiter kräftig zulegen. Auch ein weiterer Anstieg ihrer aggregierten Bilanzsumme ist wahrscheinlich. Die Hyperscaler können ihre Investitionen zunehmend nicht mehr allein aus den laufenden Geschäften finanzieren, sondern greifen verstärkt auf Erhöhungen des Aktienkapitals, auf Fremdkapital und auf andere Finanzierungsquellen zurück. Zudem dürften die eingegangenen Verpflichtungen und erwarteten Investitionen vorerst deutlich oberhalb der erwarteten Abschreibungen liegen. Für die Mittelzuflüsse sind die Investitionen relevant, die Abschreibungen nicht. Erstere belasten die Cashflows, Letztere werden herausgerechnet, sind also Cashflow-neutral.
Um die steigenden Abschreibungen sowie die zusätzlichen Finanzierungs- und sonstigen laufenden Aufwendungen auszugleichen, müssen die Hyperscaler ein hohes Wachstumstempo vorlegen. Während die Kosten- und Aufwandsseite zumindest sehr grob einschätzbar ist, sind die künftigen Zusatzeinnahmen, die KI bringen soll, noch zu vage.
Offen ist, ob die erwarteten zusätzlichen KI-Einnahmen die steigenden Investitions- und Kapitalkosten ausreichend kompensieren. Vorsichtige Investoren setzen deshalb für die Aktien der Hyperscaler höhere Risikoprämien an. Das spricht bei ansonsten unveränderten Erwartungen für geringere Bewertungsmultiplikatoren als in der Vergangenheit. Niedrigere Kurs-Gewinn-Verhältnisse könnten also vorerst gerechtfertigt sein.
Kurzinterview mit Christof Schürmann
Die großen US-Technologiekonzerne investieren Hunderte Milliarden Dollar in Künstliche Intelligenz. Doch die Expansion hat ihren Preis. Vier Fragen zu den finanziellen Folgen.
Die Hyperscaler investieren immer mehr in KI. Welche Dimensionen hat das inzwischen erreicht?
Christof Schürmann: Alphabet, Amazon, Meta, Microsoft und Oracle haben allein im jüngsten Quartal rund 230 Milliarden Dollar investiert. Das ist mehr als im gesamten Jahr 2024. Ihre gemeinsame Bilanzsumme ist innerhalb von gut fünf Jahren von 1,3 auf 3,8 Billionen Dollar gestiegen. Und die Investitionswelle ist noch lange nicht vorbei. Goldman Sachs rechnet für 2027 mit Investitionen von rund 1,16 Billionen Dollar.
Wie finanzieren die Unternehmen diese gewaltigen Summen?
Schürmann: Zunehmend über Schulden und andere Finanzierungsmodelle. Die Bruttofinanzschulden der fünf Konzerne sind allein im jüngsten Quartal von 486 auf 551 Milliarden Dollar gestiegen. Hinzu kommen enorme Verpflichtungen, die noch gar nicht in den Bilanzen stehen. Nicht begonnene Leasingverträge und weitere vertragliche Verpflichtungen summieren sich inzwischen auf rund 3,2 Billionen Dollar. Gleichzeitig ist der gemeinsame freie Cashflow der fünf Hyperscaler ins Minus gerutscht.
Welche Folgen hat das für die künftigen Gewinne?
Schürmann: Eine gewaltige Abschreibungswelle baut sich auf. Die Investitionen von heute werden über viele Jahre die Gewinn- und Verlustrechnungen belasten. Analysten erwarten für 2027 bereits Abschreibungen von 282 Milliarden Dollar. Bis 2031 könnten es rund 754 Milliarden Dollar jährlich werden. Hinzu kommen steigende Zinsausgaben. Die Unternehmen müssen also erheblich mehr verdienen, um diese zusätzlichen Belastungen auszugleichen.
Was bedeutet das für die Aktionäre?
Schürmann: Die Hyperscaler verwandeln sich von vergleichsweise kapitalarmen Technologieunternehmen in eine neue Schwerindustrie mit hohen Fixkosten. Ob die zusätzlichen Einnahmen aus KI ausreichen, um die steigenden Kosten zu decken, ist offen. Während sich die künftigen Belastungen zumindest grob abschätzen lassen, bleiben die erhofften KI-Erträge noch vage. Investoren sollten deshalb höhere Risikoprämien verlangen. Das spricht für niedrigere Bewertungen als in der Vergangenheit.
1 SpaceX wird inzwischen in einigen Reports aufgrund seiner KI-Sparte auch als Hyperscaler genannt. Die in diesem Jahr an die Börse gegangene Weltraumfirma hat aber keine längere öffentlich verfügbare Datenhistorie und ist im Kern im Satellitengeschäft tätig.
2 Über Spezialkonstruktionen können die Unternehmen Investitionsprojekte möglicherweise auch außerhalb der Bilanz führen. Spätere Aufwendungen dafür wären aber gewinnwirksam.
3 Die Vergleichsperioden sind nicht deckungsgleich: Für Oracle gelten die Stichtage 31. Mai beziehungsweise 31. August, für die vier anderen Unternehmen 30. Juni beziehungsweise 30. September.
4 Beim Datencenter „Hyperion“ beispielsweise hat der Meta-Konzern die Finanzierung beziehungsweise Eigentümerstruktur über eine externe Gesellschaft organisiert, wobei der Finanzdienstleister Blue Owl mit 80 Prozent Anteil Mehrheitseigentümer ist.
5 Bruttofinanzschulden = Anleihen, Bankdarlehen, sonstige kreditähnliche Finanzierungen. Nettofinanzschulden = Bruttofinanzschulden abzüglich Liquidität und Finanzanlagen. Bereinigte Nettofinanzschulden = ohne gesperrte Barmittel und nicht unmittelbar verwertbare Aktienanlagen.
6 Weiter gefasst kommen sogenannte „Backstops“ dazu. Das sind zum Beispiel Garantien für Umsätze oder die Nachfrage nach Rechenzentrumskapazitäten, die die Hyperscaler gegenüber externen Anbietern abgeben. So gab Meta im jüngsten Quartalsbericht bei nicht konsolidierten Rechenzentrums-Projekten ein maximales Exposure von 64,4 Milliarden Dollar an.
Referenzen
Ng, Michael / Shema, Lindsey / Singer, Brian / Corbett, Brendan / Xie, Lizzy (2026): Global Data Center Capacity Update: Increasing Capacity Estimates. Goldman Sachs Equity Research, 2.11.2026. Zugriff am 4.11.2026
Schürmann, Christof (2026): Hyperscaler: Die neue Schwerindustrie. Flossbach von Storch Research Institute, 10.08.2026. Zugriff am 4.11.2026
Über die verfassende Person
Senior Research Analyst. Diplom-Betriebswirt (FH). Zuvor Journalist und stellvertretender Leiter "Geld" bei der WirtschaftsWoche. Buchautor ("Die Bilanztrickser“) und Dozent an der privaten Hochschule BiTS in Iserlohn (Bilanzenrecherche).
Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. (Mit diesem Dokument wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet). Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung. Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche (einschließlich Copyrights, Marken, Patente und anderer Rechte an geistigem Eigentum sowie sonstiger Rechte) an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet.
Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen – insbesondere durch Aufnahme in fremde Internetauftritte – und Vervielfältigungen auf Datenträger aller Art bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.