Makro
KOMMENTAR. Wer in den vergangenen Jahren auf Wohnungs- oder Immobiliensuche war, kann ein Lied davon singen, wie frustrierend es ist. Warum ist der Staat nicht in der Lage, etwas gegen steigende Preise zu tun?
🎧 Für Podcast-Liebhaber: In ca. 4 Minuten werden in unserem KI-generierten Podcast (erstellt mit NotebookLM) die wichtigsten Punkte des Kommentars diskutiert.
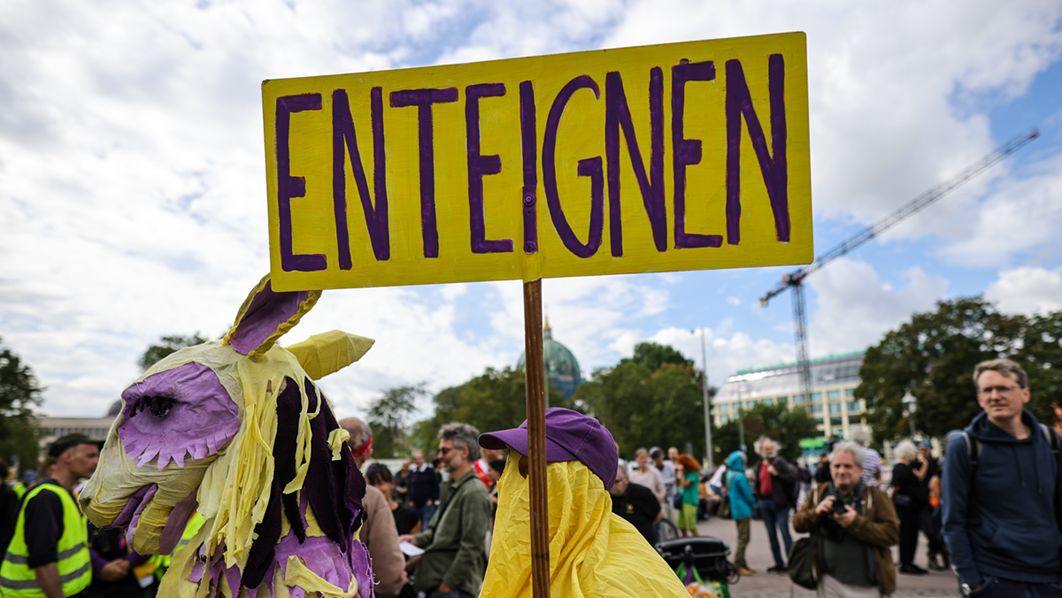
Schnell kommen Gedanken auf, dass radikale Ansätze hermüssen, um Wohnraum wieder bezahlbar zu machen. In Berlin nutzt DIE LINKE die Verzweiflung mit Plänen zur Vergesellschaftung aus. Aber auch in Leipzig, Hamburg oder Köln trifft das Thema einen Nerv und führt zu sozialem Unfrieden.1
Die berechtigten Sorgen der Bevölkerung werfen die zentrale Frage auf: Warum schafft es der Staat nicht, der Entwicklung immer teurer werdenden Wohnraums entgegenzuwirken?
Wie teuer ist Wohnen geworden?
Statistiken zum deutschen Immobilienmarkt zeigen, dass der Frust der Wohnungssuchenden berechtigt ist. Es ist heute doppelt so teuer wie vor 20 Jahren eine Wohnung zu Mieten oder eine Immobilie zu kaufen. Sowohl Preise für selbstgenutzten Wohnraum als auch Neuvertragsmieten in Mehrfamilienhäuser haben sich in den letzten 20 Jahren verdoppelt. (siehe Abb. 1).
Der Lohnanstieg über den Zeitraum konnte den Bürgerinnen und Bürgern keine ausreichende Kompensation für den teurer werdenden Wohnraum bieten. Die Nominallöhne in Deutschland sind über die letzten 20 Jahre um 75 Prozent angestiegen. Hier klafft eine große Lücke, die kaum wieder aufzuholen scheint. Wer auf der Suche nach Wohnraum ist, muss heute deutlich tiefer in die Tasche greifen.

Wie entstehen Preise für Immobilien und Mieten?
Der Preis auf einem Markt bildet sich über Angebot und Nachfrage. Übertrifft die Nachfrage das Angebot, steigen die Preise. Hohe Preise locken weitere Anbieter auf den Markt, die das Angebot ausweiten, wodurch Interessenten mehr zwischen Anbietern auswählen können, sodass die Preise sinken.
Doch der Immobilienmarkt ist ein sehr spezieller Markt. Es ist nahezu unmöglich, kurzfristig das Angebot auszuweiten, da Grund und Boden begrenzt sind und Planungs- und Bauprozesse lange Zeit in Anspruch nehmen. Man spricht in diesem Fall von einem unelastischen Angebot. Maßnahmen, die die Nachfrage stark erhöhen, können deshalb Mieten und Preise deutlich ansteigen lassen. Sinkt durch einen staatlichen Eingriff in den Markt die erwartete Rendite einer Immobilieninvestition, kann es zu einem Rückgang des zukünftigen Angebots kommen. Preise und Mieten steigen dann weiter.
Die vielen Eingriff der Politik in den Immobilienmarkt, erfolgten meist über eine der drei folgenden Stellschrauben: Mietpreise, Kosten oder Zinsen.
Stellschraube: Mieten
Ist Wohnraum knapp, aber die Nachfrage hoch, so steigen die Preise von Immobilien und damit auch die Mieten. Um dies zu verhindern, wird auf breiter Front der Anstieg von Mieten abgemildert. Die Mietpreisbremse, die 2015 bundesweit eingeführt wurde, begrenzt bei Neuvermietungen und Bestand in angespannten Wohnungsmärkten die zulässige Miete. Der Berliner Mietdeckel von 2020, der die Mieten für viele Berliner Wohnungen einfror und Obergrenzen für Mieten festlegte, wurde jedoch bereits im Folgejahr als verfassungswidrig eingestuft.
In der Tat drücken Mietbegrenzungen die Preise von Wohnraum, jedoch nur von den Wohnungen, die auch unter die Regulierung fallen. Mieter dieses Wohnraums haben wenige Gründe umzuziehen, sodass es zu einer geringeren Fluktuation kommt. Dies verknappt das verfügbare Angebot für Wohnungssuchende (Sagner und Voigtländer 2022, Mense et al. 2023). Auch die Bautätigkeit und Investitionen in den Bestand leiden unter dem Eingriff in die Mietpreise, da unter Umständen die erwarteten Mieteinnahmen nicht ausreichen, um die Kosten zu decken. Es kommt zu einer Verknappung des zukünftigen Angebots (Kholodilin und Voigtländer 2026). Zudem kann Wohnraum auf Grund von hohen Sanierungskosten unvermietet bleiben, wenn die erwartete Rendite zu niedrig ist. Grundsätzlich bleibt daher festzuhalten, dass zwar durch eine staatliche Mietpreisregulierung, die Mieten und Preise in dem betroffenen Segment gedrückt werden können, aber außerhalb des regulierten Marktsegments die Preise durch eine Angebotsverknappung ansteigen. Eine Mietpreisregulierung schützt die Mieter im Bestand, belastet aber die Qualität des Wohnraums und erschwert die Lage für Wohnungssuchende immens. Und genau diese Nebenwirkung bekommen Haushalte, die auf der Suche nach Wohnraum sind, bitter zu spüren. Das ist oft junge Menschen, die einen neuen Haushalt gründen wollen.
Stellschraube: Kosten
Höhere Baukosten erhöhen die erforderliche Mindestmiete beziehungsweise den erforderlichen Verkaufspreis, ab dem ein Neubauprojekt rentabel ist. Werden weniger Projekte wirtschaftlich, wird weniger neu gebaut, wie derzeit in Deutschland zu beobachten ist. Bei gegebener Nachfrage verschärft dies längerfristig die Knappheit. Ähnliches gilt für die Sanierung von Gebäuden. Je höher die Kosten der Sanierung sind, desto höher muss der Preis, bzw. die Miete des Objekts sein, damit sie wirtschaftlich rentabel ist, da ansonsten Investoren keinen Anreiz haben, Kapital einzusetzen.
In den vergangenen 20 Jahren sind die Bau- und Sanierungskosten in Deutschland um 80 Prozent angestiegen (siehe Abb. 2). Der Anstieg geht sowohl auf Material- als auch Arbeitskosten zurück. Über den gesamten Zeitraum wurden die Arbeitskosten durch den Fachkräftemangel und steigende Tariflöhne angehoben, Produktivitätssteigerungen blieben jedoch weitestgehend aus (Grömling et al. 2025). Zu einem massiven Preisschub für Baumaterialien kam es durch Coronakrise und die damit einhergehenden Lieferengpässe (Gornig et al. 2022). Parallel dazu stiegen die Anforderungen an den Bau durch politische Entscheidungen auf Ebene der EU, des Bundes, der Länder und der Gemeinden sowie durch technische Normen und Standards. Hierzu zählen insbesondere Anforderungen an Energieeffizienz, Barrierefreiheit, Brand- und Schallschutz. Die damit verbundene Anhebung der Baustandards hat wesentlich zur Verteuerung des Wohnungsbaus beigetragen (Walberg et al. 2015, Walberg et al. 2024).

Um den Anstieg der Baukosten entgegenzuwirken, versuchte die Politik, Änderungen in der immer komplexer werdenden Regulierung herbeizuführen. Seit Mitte der 2010er Jahre wurde hierzu unter anderem die Baukostensenkungskommission eingesetzt, die die Digitalisierung und die Beschleunigung von Genehmigungsverfahren angestrebt. Es wurde der Gebäudetyp E eingeführt, der ein einfacheres und kostengünstigeres Bauen durch den Verzicht auf nicht zwingend erforderliche Standards ermöglichen soll, und der sogenannte Bau-Turbo entworfen. Ein durchgreifender Erfolg dieser Maßnahmen lässt sich bislang empirisch nicht feststellen (Deutscher Bundestag 2018, 2023, 2025).
Ein weiterer Ansatz der Politik zielt auf die Kompensation der steigenden Baukosten durch staatliche Förderung ab. Sonderabschreibungen, degressive AfA, KfW-Förderprogramme, Baukindergeld und erheblich ausgeweitete Mittel für den sozialen Wohnungsbau sollten Investitionen trotz gestiegener Kosten wirtschaftlich ermöglichen bzw. die Zahlungsfähigkeit privater Haushalte erhöhen. Eine Subventionierung der Nachfrage läuft jedoch Gefahr, zu steigenden Preisen und Mieten zu führen. Die Subvention erhöht die Nachfrage, aber es kann am Miet- und Immobilienmarkt nicht kurzfristig zu einer Ausweitung des Angebots kommen. Krolage (2023) weist diesen Effekt für den deutschen Immobilienmarkt nach.
Stellschraube: Zinsen
Um Immobilien erschwinglicher zu machen, hat der deutsche Staat vielfach den Versuch unternommen, die Finanzierungskosten zu senken. Zahlreiche Programme der staatlichen Förderbank KfW zielten in den letzten Dekaden darauf ab, die Finanzierungskosten für Käufer, Investoren oder Bauherren zu subventionieren. Laut den Subventionsberichten der Bundesregierung zahlte der Bund allein 2009 über 600 Mio. Euro an Tilgungs- und Zinszuschüssen für wohnungswirtschaftliche KfW-Programme.2 In den folgenden Jahren stiegen die jährlichen Bundesmittel für Programme mit zinsverbilligter Immobilienfinanzierung bis in den Milliardenbereich (Bundesregierung 2010 bis 2021). Seit dem Jahr 2022 lässt sich der Umfang der Zinssubventionen basierend auf den Subventionsberichten nicht mehr genau schätzen, es bestehen aber weiterhin zahlreiche Programme, wie bspw. Effizienzhaus 55-Plus, BEG und das KfW-Wohneigentumsprogramm, die zusammen Subventionen für den Gebäudebereich in Milliardenbereich beinhalten.
Eine Absenkung der Hypothekenzinsen ist zunächst für den Käufer von Vorteil. Bspw. bewirkt bei einem Kredit in Höhe von 100.000 Euro und einer Laufzeit von 10 Jahren die Absenkung der Finanzierungskosten von 4,0 Prozent um 0,5 Prozentpunkte auf 3,5 Prozent eine Reduktion der gesamten Zinskosten um 13 Prozent.3 Diese Ersparnis kommt einer Ausweitung des Budgets des Käufers gleich und diese
führt zu einer Steigerung der Nachfrage. Durch die beschriebenen Friktionen am Immobilienmarkt kommt es so zu steigenden Preisen, die dem ursprünglichen Ziel der Subventionierung zuwiderlaufen.
Aber nicht nur Marktinterventionen der Regierung haben die Preise von Immobilien steigen lassen. Die Geldpolitik der EZB hat bis zum Jahr 2022 bewirkt, dass die Zinsen für Bundesanleihen, die als Richtungsindikator Hypothekenkosten herangezogen werden können, von einst über 4 Prozent auf unter 0 Prozent gefallen sind. Dies senkte die Finanzierungskosten und befeuerte die Preise an den Immobilienmärkten, die von 2006 bis 2022 um rund 100 Prozent zulegten.

Die Pläne der Partei DIE LINKE zur Vergesellschaftung von Wohnraum in Berlin nach Art. 15 GG könnten ebenfalls einen Einfluss auf die Höhe der Hypothekenzinsen haben. Die politischen Pläne erhöhen die Unsicherheit auf dem Immobilienmarkt, da Ungewissheit über zukünftige Eigentumsrechte und weitere staatliche Eingriffe entsteht. Eine steigende Unsicherheit geht mit einer Erhöhung des Risikoaufschlags bei einer Immobilienfinanzierung einher, so dass die Kosten für eine Immobilienfinanzierung ansteigen könnten. Gleichzeitig würden aber die Investitionen in den Bau neuer Objekte und Sanierung aufgrund der Unsicherheit zurückgehen, so dass auch das Angebot verknappt würde. Das spricht wiederum für steigende Preise. Schlussendlich käme es hier zu zwei Effekten. Die Mieten des vergesellschafteten Wohnraums würde der Staat subventionieren, auf die Steuerzahler umlegen und die Fluktuation reduzieren. In den anderen Segmenten des Wohnungsmarkts würden jedoch die Preise steigen, da das Angebot dort verknappt wird und durch die Unsicherheit wohl nicht hinreichend ausgeweitet werden würde.
Fazit: Nebenwirkungen überlagern die Ziele
Staatliche Eingriffe können die Knappheit am Wohnungsmarkt kaum beheben, solange sie nicht zu einer ausreichenden Ausweitung des Angebots beitragen. Mietpreisregulierungen können die Wohnkosten für bestehende Mieter begrenzen, erhöhen jedoch die Wohnkosten für Menschen, die neu in den Wohnungsmarkt eintreten. Subventionen und günstigere Finanzierung erhöhen zwar die Zahlungsfähigkeit der Haushalte. Trifft die zusätzliche Nachfrage auf ein kurzfristig kaum veränderbares Angebot, können sich die Subventionen in höheren Immobilienpreisen niederschlagen.
Damit liegt ein wesentlicher Ansatzpunkt für dauerhaft bezahlbareren Wohnraum auf der Angebotsseite. Die Bereitstellung von Bauland und die Genehmigung neuer Bauvorhaben sollten beschleunigt sowie Bauvorschriften und Standards auf ihre Kosten und ihren tatsächlichen Nutzen überprüft werden. Der Staat muss die Voraussetzungen schaffen, dass durch privates Angebot zusätzlicher Wohnraum dort entstehen kann, wo eine hohe Nachfrage besteht.
Auch wenn es der Politik gelingen sollte, die Knappheit am Wohnungsmarkt durch die Ausweitung des Angebots zu reduzieren, man wird sie jedoch nicht vollständig beseitigen können. Grund und Boden sind begrenzt, besonders in beliebten Städten und attraktiven Lagen. Damit muss man sich wohl oder übel finden auch in Berlin.
Kurzinterview mit Dr. Philipp Immenkötter
1. Warum ist Wohnen in Deutschland so teuer geworden?
Philipp Immenkötter: In den vergangenen 20 Jahren haben sich Immobilienpreise und Neuvertragsmieten in Deutschland etwa verdoppelt. Die Nominallöhne sind dagegen nur um 75 Prozent gestiegen. Gleichzeitig lässt sich das Wohnungsangebot kaum kurzfristig ausweiten. Besonders in beliebten Städten trifft deshalb eine hohe Nachfrage auf knappen Wohnraum und treibt die Preise nach oben.
2. Warum kann die Mietpreisbremse den Wohnungsmangel verschärfen?
Immenkötter: Die Mietpreisbremse schützt vor allem Menschen, die bereits eine Wohnung haben. Weil günstige Wohnungen seltener frei werden, finden Wohnungssuchende schwerer ein neues Zuhause. Gleichzeitig können begrenzte Mieteinnahmen Investitionen in Neubauten und Sanierungen unattraktiv machen. Dadurch wird das Wohnungsangebot langfristig noch knapper.
3. Warum wird der Bau neuer Wohnungen immer teurer?
Immenkötter: Die Bau- und Sanierungskosten sind in Deutschland innerhalb von 20 Jahren um rund 80 Prozent gestiegen. Gründe sind höhere Materialpreise, steigende Arbeitskosten und fehlende Fachkräfte. Hinzu kommen strengere Anforderungen an Energieeffizienz, Barrierefreiheit sowie Brand- und Schallschutz. Viele Neubauprojekte rechnen sich deshalb wirtschaftlich nicht mehr.
4. Was müsste die Politik tun, damit wieder mehr bezahlbare Wohnungen entstehen?
Immenkötter: Entscheidend ist, dass mehr Wohnraum gebaut werden kann. Dafür sollten Genehmigungsverfahren beschleunigt, zusätzliches Bauland bereitgestellt und Bauvorschriften auf ihre Kosten überprüft werden. Staatliche Zuschüsse und günstige Kredite allein lösen das Problem kaum. Wenn das Angebot knapp bleibt, kann die zusätzliche Nachfrage die Immobilienpreise sogar weiter erhöhen.
5. Auf welche Daten und wissenschaftlichen Untersuchungen stützt sich die Analyse?
Immenkötter: Die Entwicklung der Immobilienpreise und Mieten wird anhand von Daten der vdpResearch GmbH und von LSEG untersucht. Für die Baukosten werden Statistiken des Statistischen Bundesamtes verwendet. Hinzu kommen wissenschaftliche Studien des DIW Berlin und des Instituts der deutschen Wirtschaft.
1 Beispielsweise auf folgenden öffentlichen Demonstrationen: Köln, 27.09.2026, Leipzig 19.09.2026, Hamburg 05.10.2026.
2 Siehe 23. Subventionsbericht der Bundesregierung, S.56.
3 Annahme: Kredithöhe von 100.000 Euro, Volltilgung innerhalb von 10 Jahren. Sollzins von 4,0 Prozent ergibt nichtdiskontierten Gesamtzinsaufwand von 21.492,83 Euro. Bei Sollzins von 3,5 Prozent beträgt der Gesamtzinsaufwand 18.661,47 Euro.
Literatur
Bundesministerium der Finanzen (2010–2021): Bericht der Bundesregierung über die Entwicklung der Finanzhilfen des Bundes und der Steuervergünstigungen. 28. bis 28. Subventionsbericht der Bundesregierung. Berlin: Bundesministerium der Finanzen.
Deutscher Bundestag (2018): Antwort der Bundesregierung auf die Kleine Anfrage „Baukostensenkungskommission“. Bundestagsdrucksache 19/2138. Berlin: Deutscher Bundestag. Verfügbar unter: https://dserver.bundestag.de/btd/19/021/1902138.pdf (Zugriff am: 06.10.2026).
Deutscher Bundestag (2023): Antwort der Bundesregierung auf die Kleine Anfrage zur Situation der Bauwirtschaft und zum Wohnungsbau. Bundestagsdrucksache 20/9803. Berlin: Deutscher Bundestag. Verfügbar unter: https://dserver.bundestag.de/btd/20/098/2009803.pdf (Zugriff am: 06.10.2026).
Deutscher Bundestag (2025): Antwort der Bundesregierung auf die Kleine Anfrage „Bilanz und Fortsetzung der Baukostensenkungspolitik der Bundesregierung“. Bundestagsdrucksache 20/14964. Berlin: Deutscher Bundestag. Verfügbar unter: https://dserver.bundestag.de/btd/20/149/2014964.pdf (Zugriff am: 06.10.2026).
Gornig, Martin / Michelsen, Claus / Pagenhardt, Laura (2022): Bauwirtschaft: Hohe Preisdynamik setzt sich fort – Geschäfte laufen trotz Corona-Krise gut. DIW Wochenbericht 89 (1/2), 3–13. Verfügbar unter: https://www.diw.de/de/diw_01.c.833281.de/publikationen/wochenberichte/2022_01_1/bauwirtschaft__hohe_preisdynamik_setzt_sich_fort_____geschaefte_laufen_trotz_corona-krise_gut.html (Zugriff am: 06.10.2026).
Grömling, Michael / Voigtländer, Michael / Wetzstein, Steffen (2025): Internationale Produktivitätsunterschiede in der Bauwirtschaft. Gutachten im Auftrag des Hauptverbands der Deutschen Bauindustrie e.V. Köln: Institut der deutschen Wirtschaft. Verfügbar unter: https://www.iwkoeln.de/studien/michael-groemling-michael-voigtlaender-internationale-produktivitaetsunterschiede-in-der-bauwirtschaft.html (Zugriff am: 06.10.2026).
Kholodilin, Konstantin A. / Voigtländer, Michael (2026): Is the Rental Brake Also a Housing Construction Brake? DIW Discussion Papers 2182. Berlin: DIW Berlin. Verfügbar unter: https://www.diw.de/de/diw_01.c.1020524.de/publikationen/diskussionspapiere/2026_2182/is_the_rental_brake_also_a_housing_construction_brake.html (Zugriff am: 06.10.2026).
Krolage, Carla (2023): The Effect of Real Estate Purchase Subsidies on Property Prices. International Tax and Public Finance 30 (1), 215–246. Verfügbar unter: https://doi.org/10.1007/s10797-022-09726-0 (Zugriff am: 06.10.2026).
Mense, Andreas / Michelsen, Claus / Kholodilin, Konstantin A. (2023): Rent Control, Market Segmentation, and Misallocation: Causal Evidence from a Large-Scale Policy Intervention. Journal of Urban Economics 134, 103513. Verfügbar unter: https://doi.org/10.1016/j.jue.2022.103513 (Zugriff am: 06.10.2026).
Sagner, Pekka / Voigtländer, Michael (2022): Supply side effects of the Berlin rent freeze. International Journal of Housing Policy 23 (4), 692–711. Verfügbar unter: https://doi.org/10.1080/19491247.2022.2059844 (Zugriff am: 06.10.2026).
Walberg, Dietmar / Gniechwitz, Timo / Halstenberg, Michael (2015): Kostentreiber für den Wohnungsbau. Untersuchung und Betrachtung der wichtigsten Einflussfaktoren auf die Gestehungskosten und auf die aktuelle Kostenentwicklung von Wohnraum in Deutschland. Arbeitsgemeinschaft für zeitgemäßes Bauen, Bauforschungsbericht Nr. 67. Kiel: Arbeitsgemeinschaft für zeitgemäßes Bauen. Verfügbar unter: https://www.gdw.de/uploads/pdf/studien_gutachten/ARGE_2015_kostentreiber-fuer-den-wohnungsbau_studie.pdf (Zugriff am: 06.10.2026).
Walberg, Dietmar / Gniechwitz, Timo / Paare, Klaus / Schulze, Thorsten (2024): Wohnungsbau 2024 in Deutschland: Kosten – Bedarf – Standards. Die Krise als Einbahnstraße? Bauforschungsbericht Nr. 88. Kiel: Arbeitsgemeinschaft für zeitgemäßes Bauen e. V. Verfügbar unter: www.researchgate.net/publication/380562505_Endbericht_Wohnungsbau_2024_Kosten_Bedarf_Standards_2024-04-05 (Zugriff am: 06.10.2026).
Über die verfassende Person
Senior Research Analyst. Wirtschaftsmathematiker, Promotion in Finanzierungslehre, Universität zu Köln, University of Pittsburgh und Universität Trier. Expertise in Kapitalmärkten, Inflation, Subventionen und Aktienrückkäufen.

Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. (Mit diesem Dokument wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet). Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung. Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche (einschließlich Copyrights, Marken, Patente und anderer Rechte an geistigem Eigentum sowie sonstiger Rechte) an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet.
Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen – insbesondere durch Aufnahme in fremde Internetauftritte – und Vervielfältigungen auf Datenträger aller Art bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.