Makro
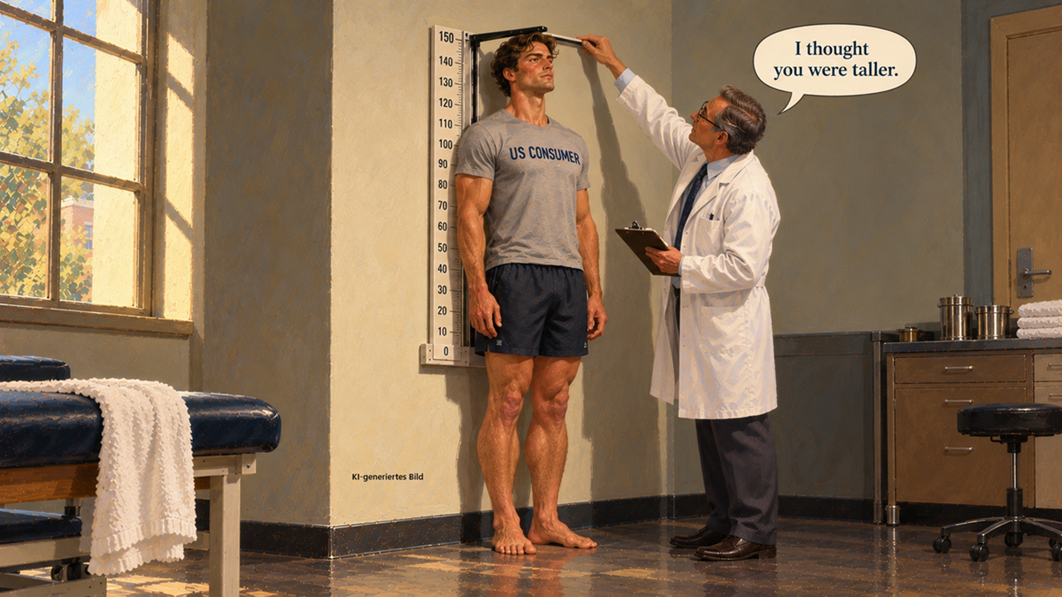
KONJUNKTURBERICHT. Trotz steigender Energiepreise verbessert sich die Konjunktur in den USA und im Euroraum. Der US-Konsum ist stärker als gedacht, während geopolitische Risiken und höhere Zinsen belasten.
🎧Für Podcast-Liebhaber: In ca. fünf Minuten werden in unserem KI-generierten Podcast (erstellt mit NotebookLM) die wichtigsten Punkte des Konjunkturberichts diskutiert.
Global: Unsicherheit belastet das Wachstum
Die Ungewissheit über den Iran-Krieg treibt die Energiepreise weiter nach oben und dürfte das Wachstum weiter belasten.
USA: Der private Konsum ist stärker als bisher angenommen
Die jüngste Datenrevision zeigt, dass die US-Haushalte über höhere Einkommen verfügen als bisher angenommen. Steigende Finanzierungskosten erhöhen jedoch die Wachstumsrisiken.
Euroraum: Erholung von Deutschland getragen
Die Geschäftslage erholt sich vor allem dank Deutschland, während Frankreich schwach bleibt.
China: Regierung stützt eine schwache Binnenwirtschaft
Eine expansive Geld- und Fiskalpolitik stabilisiert die Konjunktur, doch die schwache Binnen- nachfrage und geopolitische Risiken bremsen.
Der Konjunkturbericht ist wie immer als PDF beigefügt. Zudem steht eine experimentelle Website in mehreren Sprachen zur Verfügung. Dort sind alle Charts zum Download verfügbar.
Kurzinterview mit Dr. Pablo Duarte
Wie entwickelt sich die Weltwirtschaft im Herbst 2026?
Pablo Duarte: Die Weltwirtschaft zeigt ein gemischtes Bild. In den USA bleibt der private Konsum robust, während sich die Konjunktur im Euroraum vor allem dank Deutschland erholt. China kämpft weiterhin mit einer schwachen Binnennachfrage. Der Iran-Krieg sorgt für hohe Energiepreise und belastet die Wachstumsaussichten in allen Regionen.
Warum ist der private Konsum in den USA stärker als bisher angenommen?
Duarte: Neue Daten zeigen, dass die amerikanischen Haushalte mehr Einkommen und Ersparnisse haben als bisher angenommen. Die Sparquote für Juli wurde von 3,0 auf 4,6 Prozent nach oben korrigiert. Im August lag sie bei 4,1 Prozent. Damit verfügen die Verbraucher über größere finanzielle Reserven, die den privaten Konsum weiterhin stützen können.
Wie steht es um die deutsche Wirtschaft?
Duarte: Die Geschäftslage in Deutschland hat sich im September verbessert. Der Einkaufsmanagerindex stieg auf 53,8 Punkte. Besonders das verarbeitende Gewerbe profitiert von Aufträgen aus der Rüstungsindustrie und dem Bereich künstliche Intelligenz. Die Industrieproduktion bleibt allerdings schwach. Für 2026 erwarten wir ein Wirtschaftswachstum von 0,7 Prozent.
Warum steigt die Inflation wieder an?
Duarte: Der Iran-Krieg hat die Energiepreise stark nach oben getrieben. Besonders Öl, Gas und Diesel sind deutlich teurer geworden. Gleichzeitig steigen die Dienstleistungspreise weiter. Im September erreichte die Inflationsrate in den USA 3,7 Prozent und im Euroraum 3,8 Prozent. Der anhaltende Preisdruck erschwert den Zentralbanken die Geldpolitik.
Welche Daten und Quellen liegen den Konjunkturprognosen zugrunde?
Duarte: Wir nutzen Einkaufsmanagerindizes, Arbeitsmarktstatistiken, Verbraucherpreise und Daten zur Kreditentwicklung. Wichtige Quellen sind das Bureau of Labor Statistics, die Europäische Zentralbank, Eurostat und der Internationale Währungsfonds. Ergänzend berücksichtigen wir Marktdaten und Konjunkturumfragen.
Über die verfassende Person
Senior Research Analyst. Promotion und Studium in Volkswirtschaftslehre an der Universität Leipzig, New York University und Universidad del Rosario (Kolumbien). Forschungsinteressen umfassen internationale Makroökonomik und Wirtschaftspolitik.
Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. (Mit diesem Dokument wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet). Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung. Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche (einschließlich Copyrights, Marken, Patente und anderer Rechte an geistigem Eigentum sowie sonstiger Rechte) an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet.
Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen – insbesondere durch Aufnahme in fremde Internetauftritte – und Vervielfältigungen auf Datenträger aller Art bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.