Wirtschaft & Politik
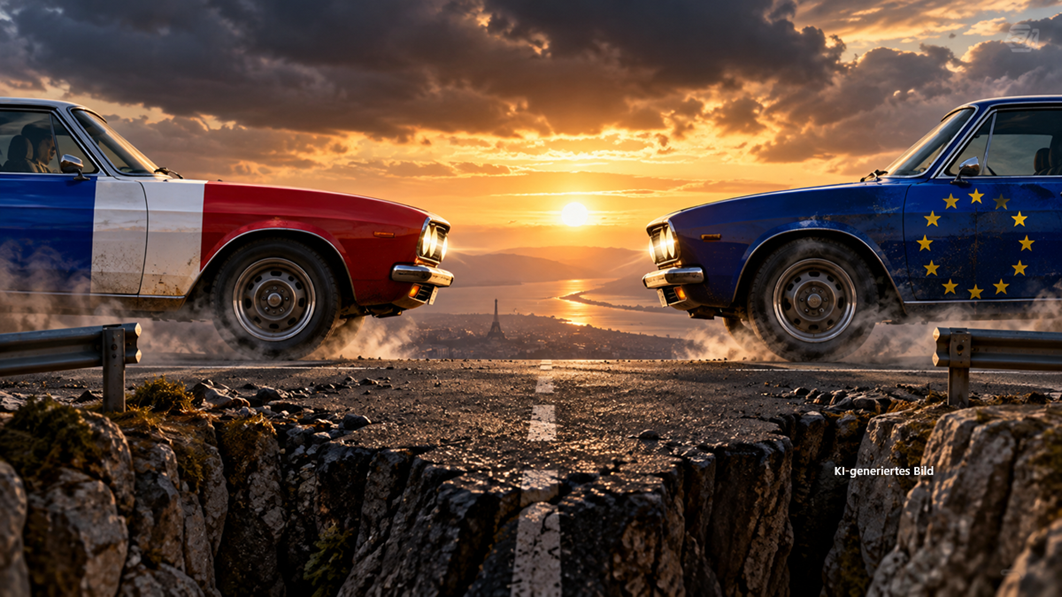
KOMMENTAR. Frankreich und die EZB spielen ein gefährliches Feiglingsspiel. Wer wird zuerst nachgeben? Vieles spricht für Frankreich als Sieger. Den Preis dafür könnte der Euro zahlen.
Der Bär ist an den Bondmarkt zurückgekehrt – und hat gegenwärtig vor allem Frankreich im Griff. Zwischen diesem Land und der EZB entwickelt sich ein „Game-of-Chicken“ Spiel. Aller Wahrscheinlichkeit nach wird Frankreich dieses Spiel gewinnen. Das würde zwar den Anstieg der Renditen auf französiche Staatsanleihen begrenzen, dafür würde aber der Euro abwerten.
Der Bär ist zurück
Der Bär ist an die Bondmärkte der G7-Länder zurückgekehrt. Seit Ende 2020 sind in den USA die Renditen auf zehnjährigen Staatsanleihen um rund fünf Prozentpunkte gestiegen. Bundesanleihen rentieren heute rund vier Prozentpunkte mehr (siehe dazu Mr. Bond ist zurück - FvS Research Institute). Ein wesentlicher Grund dafür war die Rückkehr der Inflation. Da die längerfristigen Inflationserwartungen jedoch kaum gestiegen sind, scheint es, dass die Märkte den Zentralbanken vertrauen, die Inflation zu bekämpfen. Dies dürfte vor allem in den USA der Fall sein, wo sich die Federal Reserve unter ihrem neuen Chef Kevin Warsh den Ruf eingehandelt hat, hart gegen die Inflation vorzugehen. Doch sind die Staaten aufgrund ihrer hohen Verschuldung denkbar schlecht auf höhere Zinsen vorbereitet.
Besonders problematisch sind die Länder, in denen höhere Bondrenditen auf schwaches Wirtschaftswachstum treffen - und die Zentralbank daher nur zögerlich ihre Leitzinsen erhöht oder ihre Politik der Anleihekäufe nur langsam auslaufen lässt. Wie das Beispiel Japans zeigt, leidet in diesem Fall der Wechselkurs der Währung (Grafik 1). Inzwischen scheint der Euro in die Fußstapfen des Yen zu treten, weil die Märkte wohl Zweifel darüber bekommen haben, ob die Europäische Zentralbank genügend Spielraum für die Bekämpfung der Inflation hat (Grafik 2). Der Grund für diese Zweifel liegt in Frankreich.


Der französische Patient
In Frankreich hat sich die Staatsschuldenquote im Verlauf der letzten zwanzig Jahre beinahe verdoppelt (Grafik 3). Dafür dürfte die expansive Fiskalpolitik im Zuge der Finanzkrise 2008/09 und der Coronapandemie 2020-22 verantwortlich gewesen sein. Im Gegensatz zu Deutschland war die Politik in Frankreich aber nicht in der Lage, die Schuldenquote nach den Krisen wieder zu verringern. Seit 1974 hat es das Land nicht geschafft, einen Haushaltüberschuss zu erwirtschaften.

In der jüngeren Vergangenheit kommt erschwerend dazu, dass die Politik gelähmt ist. Seit Präsident Emmanuel Macron nach der Niederlage bei den Europawahlen im Jahr 2024 Neuwahlen für das Parlament ausgerufen hat, fehlt der Regierung eine handlungsfähige Mehrheit. Macrons Premierminister Sébastien Lecornu kämpft daher vergeblich darum, das Haushaltsdefizit von gegenwärtig rund 5 Prozent des BIP auf die nach EU-Regeln maximal zulässige Quote von 3 Prozent zu drücken. Vor diesem Hintergrund fliehen ausländische Anleger aus französischen Staatsanleihen - mit der Folge, dass der Zinsabstand zu Deutschland für zehnjährige Anleihen eine Größenordnung erreicht hat, wie sie zuletzt bei der Eurokrise im Jahr 2011 zu sehen war (Grafik 4). Inzwischen hat Frankreich Italien als riskantestes großes Land im Euroraum abgelöst.

Das „Game-of-Chicken“ Spiel
Seit der letzten Eurokrise haben sich die Verhältnisse in einem wichtigen Punkt jedoch grundsätzlich geändert: Mit der im Jahr 2012 gegebenen Garantie des damaligen EZB-Präsidenten Mario Draghi, zu tun „was immer es braucht“, um den Euro zu erhalten, ist die Europäische Zentralbank zum Kreditgeber der letzten Instanz für Staaten in Finanzierungsschwierigkeiten geworden. Daraus ergibt sich für die französische Politik und die EZB nun eine Beziehung, die dem „Game-of-Chicken“ Spiel (auf Deutsch „Feiglingsspiel“) sehr ähnlich ist. Dieses aus der Spieltheorie stammende Spiel wurde durch den Film „Rebel Without a Cause“ aus dem Jahr 1955 weltberühmt. Dort rasen zwei junge Autofahrer, einer davon gespielt von James Dean, auf einen Abhang zu. Wer zuerst abbremst hat verloren.
Schon vor Mario Draghis „Garantie“ stand die französische Fiskalpolitik unter dem Schutz der Währungsunion vor dem Bondmarkt. Anders als Anfang der 1980er-Jahre, als Staatspräsident François Mitterand in seinem sozialistischen Politikexperiment von den Bond- und Devisenmärkten zur Kehrtwende gezwungen wurde, konnte Frankreich in der Währungsunion von der Bonität Deutschlands profitieren. Es gab kaum einen Zinsunterschied zwischen französischen und deutschen Staatsanleihen. Seit Mario Draghis Garantie kann Frankreich seine staatliche Schuldenpolitik nun in der sicheren Erwartung weiterführen, dass die EZB schlussendlich die Schulden aufkaufen wird, um eine Staatspleite zu verhindern. Denn diese würde sicherlich den Bestand der Währungsunion – und damit der EZB selbst - gefährden.
Andererseits kann der EZB nicht daran gelegen sein, von Frankreich zu einer Politik gezwungen zu werden, die ihrem Auftrag, für Preisstabilität zu sorgen, zuwiderlaufen könnte. Sie muss daher lautstark darauf insistieren, dass eine Finanzierungshilfe für Frankreich mit ihrem Auftrag, für Preisstabilisierung im Euroraum zu sorgen, unvereinbar und daher nicht möglich sein würde.
Vom „Bond-Spread“ zum Wechselkurs
Solange dieses „Game-of-Chicken“ Spiel andauert, dürfte der französische Bondmarkt unter Druck bleiben. Würde die EZB schließlich nachgeben, könnten die Renditen auf französische Staatsanleihen wieder sinken. Da dann jedoch das Ziel der Preisstabilität in die Ferne rücken dürfte, würde der Wechselkurs des Euro fallen. Würde die französische Regierung dagegen einlenken, könnten die Renditen wieder sinken und die Währung stärker werden.
Grafik 5 zeigt den Zusammenhang zwischen dem „Bond-Spread“ und Wechselkurs des Euro. Seit Ende August 2026 ist eine Ausweitung des Spread tendenziell positiv mit der Abwertung des Euro gegenüber dem US-Dollar verbunden. Es scheint, dass die Märkte das Feiglingsspiel als noch nicht entschieden betrachten. Sollten sie den Gewinn Frankreichs und die Niederlage der EZB antizipieren, dürfte sich der Spread verringern und die Abwertung des Euro beschleunigen.

Der Spielvorteil Frankreichs
Wie Wikipedia weiß, kann „ein irrationales Spiel …beim Feiglingsspiel Vorteile bringen. Zum Beispiel könnte ein Spieler sich vor Beginn der Fahrt betrinken, um dem Gegner zu zeigen, dass er während der Fahrt nicht vernünftig handeln kann. Bei irrationalem Spiel lässt sich vom Spielgegner nicht voraussagen, wie man handeln wird. Diese Strategie kann auch in der Politik verfolgt werden (Madman-Theorie)“. Nun folgt die französische Politik sicherlich nicht der „Madman-Theorie“, nach der ein Akteur bewusst Irrationalität vortäuscht, aber die französische Regierung ist in ihrer Handlungsfähigkeit durch die letzte Parlamentswahl gelähmt – und daher im „Game of Chicken“ kaum zu Ausweichmanövern fähig.
Durch die politisch geschaffene Unfähigkeit, die Staatsfinanzen zu kontrollieren, wird das Spiel zu Ungunsten der EZB verzerrt. Bis zu den Präsidentschaftswahlen im nächsten Frühjahr dürfte dies andauern. Ob dann eine handlungsfähige Regierung gebildet werden kann, die die Staatsfinanzen konsolidieren würde, ist offen. Zwar hat Marine Le Pen, die gegenwärtig in den Umfragen führt, eine solche Konsolidierung angekündigt, falls sie zur Präsidentin gewählt würde. Da sie jedoch nur wenig glaubwürdige Details genannt hat – und diese vor den Wahlen wohl auch kaum präzisieren wird –, wie die Konsolidierung erzielt werden könnte, ist ihre Ankündigung nicht sehr überzeugend.
Gegenwärtig ist daher ein „Sieg“ Frankreichs im Feiglingsspiel wahrscheinlich. Die EZB würde Gründe finden müssen, um ihr „Transmission Protection Instrument“ zu aktivieren, mit dem sie gezielt – und ohne starre Politikauflagen wie beim Instrument der „Outright Monetary Transactions“ – Anleihen eines Staates kaufen kann, die im Markt nur noch schwer absetzbar sind. Wie die Erfahrung gezeigt hat, kann die EZB bei der Anwendung solcher Instrumente – wie bei der Namensfindung dafür – durchaus kreativ sein. Folglich wäre zu erwarten, dass der Euro weiter schwächer werden wird.
Kurzinterview mit Prof. Dr. Thomas Mayer
1. Was bedeutet das Game of Chicken zwischen Frankreich und der EZB?
Thomas Mayer: Das Game of Chicken ist ein Feiglingsspiel, bei dem zwei Spieler darauf setzen, dass der andere zuerst nachgibt. Frankreich und die Europäische Zentralbank befinden sich in einer ähnlichen Situation. Frankreich braucht finanzielle Unterstützung, während die EZB ihre Glaubwürdigkeit bei der Bekämpfung der Inflation bewahren muss.
2. Warum sind Frankreichs Staatsschulden so problematisch?
Mayer: Frankreichs Staatsschuldenquote hat sich in den vergangenen zwanzig Jahren beinahe verdoppelt. Seit 1974 gab es keinen Haushaltsüberschuss mehr. Das Defizit liegt gegenwärtig bei rund fünf Prozent der Wirtschaftsleistung. Weil im Parlament eine handlungsfähige Mehrheit fehlt, kann die Regierung ihre Staatsfinanzen kaum stabilisieren.
3. Warum könnte Frankreich das Feiglingsspiel gewinnen?
Mayer: Frankreich hat einen Vorteil, weil seine Regierung politisch weitgehend handlungsunfähig ist. Die EZB muss dagegen verhindern, dass eine französische Staatspleite die gesamte Währungsunion gefährdet. Deshalb dürfte sie letztlich nachgeben und französische Staatsanleihen kaufen. Dafür könnte sie ihr Transmission Protection Instrument einsetzen.
4. Welche Folgen hätte ein Sieg Frankreichs für den Euro?
Mayer: Wenn die EZB französische Staatsanleihen kauft, könnten deren Renditen wieder sinken. Gleichzeitig würde aber das Vertrauen in die Preisstabilität leiden. Der Euro dürfte deshalb gegenüber dem US-Dollar weiter abwerten. Würde dagegen Frankreich seine Staatsfinanzen stabilisieren, könnten die Anleiherenditen sinken und der Euro wieder stärker werden.
5. Welche Daten und Quellen stützen diese Einschätzung?
Mayer: Die Analyse nutzt Zeitreihen zu Staatsanleiherenditen, Renditeabständen und Wechselkursen aus Macrobond. Daten zur Entwicklung der Staatsverschuldung stammen auch aus dem Fiscal Monitor des Internationalen Währungsfonds. Ergänzend wird das Feiglingsspiel anhand spieltheoretischer Überlegungen erläutert, die auch Wikipedia beschreibt.

Über die verfassende Person
Gründungsdirektor des Instituts und ehemals Chefvolkswirt der Deutsche Bank Gruppe und Leiter von Deutsche Bank Research. Zuvor bei Goldman Sachs, Salomon Brothers, Internationaler Währungsfonds und Institut für Weltwirtschaft in Kiel.

Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. (Mit diesem Dokument wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet). Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung. Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche (einschließlich Copyrights, Marken, Patente und anderer Rechte an geistigem Eigentum sowie sonstiger Rechte) an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet.
Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen – insbesondere durch Aufnahme in fremde Internetauftritte – und Vervielfältigungen auf Datenträger aller Art bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.