Gesellschaft & Finanzen
STUDIE. ETFs machen Geldanlagen günstiger und einfacher. Doch sie könnten Kursübertreibungen verstärken, die Marktkonzentration erhöhen und langfristig das Produktivitätswachstum schwächen.
🎧Für Podcast-Liebhaber: In ca. fünf Minuten werden in unserem KI-generierten Podcast (erstellt mit NotebookLM) die wichtigsten Punkte der Studie diskutiert.
ETFs haben den Zugang zu diversifizierten Kapitalmarktanlagen billiger und einfacher gemacht. ETF-Anbieter wählen die Indizes aus. Indexanbieter bestimmen das Anlageuniversum und die Gewichtung von Aktien. Anlageentscheidungen der Investoren werden im Ergebnis bei passiven ETFs ohne Bezug zu Preissignalen getroffen. Seit der Jahrtausendwende ist das in ETF investierte Vermögen stark angestiegen. Es werden drei damit einhergehende Marktverzerrungen identifiziert. ETFs dürften Übertreibungen auf den Aktienmärkten rund um die Künstliche Intelligenz verstärkt haben. ETFs dürften die Konzentration auf den Aktien- und Kapitalmärkten erhöht haben. Aus der erhöhten Konzentration auf den Aktienmärkten und der Konzentration der Stimmrechte lässt sich ein negativer Effekt auf die gesamtwirtschaftlichen Produktivitätsgewinne ableiten. Langfristig ist eine Abweichung von Aktienkursen vom intrinsischen Wert von Unternehmen unwahrscheinlich.
1. Der Aufstieg der ETFs
Der erste öffentlich zugängliche Indexfonds wurde 1976 von John C. („Jack“) Bogle, dem Gründer der US-amerikanischen Fondsgesellschaft Vanguard Group, aufgelegt. Der Fonds hieß ursprünglich First Index Investment Trust und bildete den amerikanischen Aktienindex S&P500 nach.1 Die Grundidee war: Anleger sollten nicht versuchen, die Aktien mit der besten zukünftigen Wertsteigerung zu finden, sondern möglichst kostengünstig an der Wertentwicklung aller Aktien im Index teilhaben.

Dahinter standen drei zentrale Überlegungen. Erstens lässt sich der Markt nur schwer voraussagen und schlagen. Zweitens sollten Anleger durch den Verzicht auf aufwendige Aktienanalysen und häufige Handelsaktivitäten deutlich weniger Gebühren bezahlen. Drittens sollten Anleger, anstatt mit Risiko auf einzelne Gewinner zu setzen, mit einem einzigen Fonds an der Entwicklung vieler Unternehmen partizipieren können. Die Philosophie lässt sich auf den Satz reduzieren: „Don't look for the needle in the haystack. Just buy the haystack.“
1993 wurde der SPDR S&P500 ETF Trust (SPY) als einer der bekanntesten und größten börsengehandelten Indexfonds (ETFs) der Welt aufgelegt. Dadurch wurde das passive Investieren nicht nur für Privatanleger zugänglich, sondern auch auf der Börse handelbar gemacht. Damit wurden ETFs für langfristig orientierte Anleger, institutionelle Investoren und kurzfristig agierende Händler noch attraktiver. Seit der Jahrtausendwende haben zudem die Zentralbanken die Zinsen immer weiter gedrückt und risikolose Anlageformen unattraktiv gemacht. Viele kleine Anleger konnten mithilfe von ETFs breit diversifiziert in den Aktienmarkt investieren. 2
Im Ergebnis ist das weltweite ETF-Vermögen stark gewachsen, auf heute über 23 Billionen Dollar (Abbildung 1). Auch die Anzahl der Ausprägungen hat stark zugenommen.
2. Der ETF-Markt im Überblick
Ein börsengehandelter Fonds (Exchange-Traded Fund, ETF) bündelt das Kapital vieler Anleger und investiert es gemeinsam in Wertpapiere oder andere Vermögenswerte. Seine Anteile werden an der Börse gehandelt. Ein ETF kann einen Index passiv nachbilden, einem regelgebundenen Konzept folgen oder auch aktiv verwaltet werden. Das Anlagevolumen von 23 Billionen Dollar verteilt sich heute auf 17.654 Produkte von 1.025 Anbietern (ETFGI 2026).
2.1. Marktstruktur
Die meisten ETFs – rund 90 Prozent – sind passive ETFs, die die Wertentwicklung eines Index – beispielsweise des S&P500 oder des MSCI World – nachbilden. Aktien-ETFs machen ca. 78 Prozent des ETF-Marktes aus (Abb. 2). Der Anteil der Anleihe-ETFs am ETF-Markt – beispielsweise auf einen Index, der die Staatsanleihen der Eurostaaten enthält – liegt bei ca. 16 Prozent. Hinzu kommen Rohstoff-ETFs, Geldmarkt-ETFs, Multi-Asset-ETFs und Alternative ETFs.3
Bei passiven ETFs wird die Entscheidung über Auswahl und Gewichtung der enthaltenen Wertpapiere an einen Indexanbieter ausgelagert, der nach bestimmten Kriterien die Struktur der Indizes festlegt. Sogenannte indexnahe Produkte weichen von einem Standardindex ab, beispielsweise dadurch, dass bestimmte Sektoren oder Länder ausgeschlossen werden. Ziel der indexnahen Produkte ist es, durch kontrollierte Abweichungen vom Index eine bessere risikoadjustierte Rendite zu erzielen.
Aktive ETFs delegieren die Titelauswahl an ein Management, wobei die börsengehandelte Hülle ein gemeinsames Merkmal mit passiven ETFs ist. Grundsätzlich ist jeder passive ETF aus zwei Gründen auch mit einer aktiven Anlageentscheidung verbunden. Erstens muss sich der Anleger für einen bestimmten ETF entscheiden und damit für ein bestimmtes regionales oder branchenspezifisches Marktsegment. Es gibt viele thematische ETFs, die auf bestimmte Trends, z. B. künstliche Intelligenz, erneuerbare Energien, Biotechnologie oder Schwellenländer, setzen. Zweitens schließen die ETF-Anbieter oft auch einzelne Werte, die im Index vertreten sind, von dem Portfolio der gehaltenen Wertpapiere aus.

Bei physischer Replikation werden die im Index enthaltenen Aktien oder Wertpapiere tatsächlich gekauft. Bei synthetischen ETFs halten die Anbieter die Aktien oder Wertpapiere nicht selbst, sondern schließen stattdessen einen Tauschvertrag mit einer Bank, die die Indexrendite garantiert. Fällt die Bank aus, ist die Zusage nur so viel wert wie die hinterlegten Sicherheiten. Wie bei anderen Investmentfonds geben ausschüttende ETFs (Distributing) Dividenden und Zinserträge von Wertpapieren an die Anleger weiter. Thesaurierende ETFs (Accumulating) behalten Dividenden und Zinserträge ein und legen diese wieder an.
Das Geschäft ist bezüglich der Anbieter konzentriert. Die US-amerikanischen Anbieter BlackRock (z. B. iShares), Vanguard (Vanguard ETFs) und State Street (SPDR ETFs) verwalten rund 70 Prozent des ETF-Vermögens in den USA (Abb. 3) und 58,9 Prozent des globalen ETF-Vermögens (ETFGI 2026). Entsprechend dominieren bei der regionalen Verteilung nach Sitz der Anbieter die USA, wo sich rund 75 Prozent des globalen Anlagevolumens bündeln (Abb. 4). Der Anteil von Europa liegt bei 16 Prozent, der von Asien und Ozeanien bei 9 Prozent. In Deutschland stieg die Anzahl der ETF-Anleger bis 2025 auf 14,5 Millionen (BlackRock 2025). Das von deutschen Anlegern gehaltene ETF-Vermögen betrug Mitte 2026 rund 700 Milliarden Euro, was rund 3 Prozent des globalen Marktes entspricht (BVI 2026).

2.2. Funktionsweise von Primär- und Sekundärmarkt
Auf dem Primärmarkt vergeben ETF-Anbieter wie Vanguard Fondsanteile an zugelassene Teilnehmer (Authorized Participants), die typischerweise große Investmentbanken wie Goldman Sachs oder BNP Paribas sind. Dafür erhalten die ETF-Anbieter von den Authorized Participants Aktien. Dieser Prozess wird als Creation bezeichnet. Umgekehrt nehmen die ETF-Anbieter die Anteile im Gegenzug für die Herausgabe der entsprechenden Aktien zurück (Redemption). Auf dem Sekundärmarkt, der Börse, sorgen sogenannte Market Maker dafür, dass man jederzeit ETFs kaufen oder verkaufen kann, auch wenn nicht jederzeit ein Angebot von oder eine Nachfrage nach den ETFs besteht.
Die Market Maker halten dafür eigene Bestände. Der Handel am Sekundärmarkt führt dazu, dass die Kursentwicklung der ETFs nahe an der Wertentwicklung der in den ETFs enthaltenen Wertpapiere bleibt. Treibt eine hohe Nachfrage nach einem ETF an der Börse den ETF-Preis über den Wert der enthaltenen Wertpapiere, dann kaufen die Authorized Participants die relativ günstigeren Wertpapiere und reichen sie bei der Fondsgesellschaft ein. Dafür erhalten sie neu geschaffene ETF-Anteile (Creation), die sie zu einem höheren Kurs verkaufen können. Durch das höhere Angebot fällt der ETF-Preis wieder. Fällt der ETF-Preis unter den Wert der darin enthaltenen Aktien, läuft der Vorgang umgekehrt (Redemption): Die Händler erwerben die günstigeren ETF-Anteile, tauschen sie bei der Fondsgesellschaft gegen die teureren Papiere ein und veräußern diese gewinnbringend an der Börse. Der Preis des ETF steigt wieder.

Der Arbitrageprozess hält den ETF-Preis und Nettoinventarwert4 in normalen Marktphasen beieinander, wenn die erwartete Differenz die Handels-, Finanzierungs- und Absicherungskosten übersteigt. In besonderen Situationen wie Krisen können die Basiswerte illiquide werden, sodass die Transaktionskosten steigen können. Der ETF-Preis kann dann vorübergehend vom Wert des zugrunde liegenden Portfolios stark abweichen. ETF-Halter können dann Anteile zwar weiterhin verkaufen, müssen aber einen höheren Preisabschlag gegenüber den enthaltenen Wertpapieren hinnehmen (Shim und Todorov 2023).5
2.3. Indexkonstruktion bei passiven ETFs
Bei passiven ETFs geben die Indexanbieter wie Standard & Poors oder Nasdaq die Marktabgrenzung vor. Um aus der Vielzahl weltweit oder europaweit gehandelter Wertpapiere einen Index zu bilden, wenden die Indexanbieter einen mehrstufigen Prozess an. Der Indexanbieter legt zunächst fest, welche Länder, Wertpapierarten und Unternehmensgrößen6 zum Anlageuniversum gehören.7 Mindest-anforderungen an den Börsenwert von Unternehmen werden gestellt, um eine ausreichende Liquidität, Handelbarkeit und Stabilität der enthaltenen Aktien sicherzustellen. Beim Handelsvolumen muss eine Aktie über einem bestimmten Schwellenwert liegen, damit diese ohne große Kurssprünge im Tagesgeschäft gekauft oder verkauft werden kann.8 Verschiedene ETFs auf denselben Index können sich damit in der Struktur unterscheiden.
Im nächsten Schritt wird bestimmt, welches Gewicht die einzelnen Aktien im Index erhalten. Bei einem kapitalisierungsgewichteten Index bestimmt sich das Gewicht eines Unternehmens auf der Grundlage des Anteils an der gesamten Marktkapitalisierung aller Indexmitglieder. Hinsichtlich der Marktkapitalisierung zählt meist das Volumen des Streubesitzes, auch Free Float9 genannt. Je wertvoller ein Unternehmen an der Börse ist und je mehr seiner Aktien frei gehandelt werden, desto mehr Platz nimmt es im Index ein. Kappungsgrenzen10 können das Gewicht einzelner Unternehmen begrenzen, etwa um gesetzliche Diversifikationsvorgaben zu erfüllen und Klumpenrisiken zu vermeiden.11 Börsengänge, Delistings, Fusionen, Abspaltungen, Kapitalerhöhungen, Aktienrückkäufe, Änderungen des Streubesitzes und vor allem relative Kursbewegungen verändern stetig die Struktur der Aktienindizes

Die ETF-Anbieter entscheiden, für welchen Index sie Produkte auflegen. Die größten Anteile des weltweiten ETF-Vermögens basieren auf den Indizes S&P500 (17,8 Prozent), dem Nasdaq 100 (3,8 Prozent) und dem Morningstar US Total Market, ehemals CRSP US Total Market (3,6 Prozent) (Abb. 5). Es folgen der japanische TOPIX (2,4 Prozent), der Londoner Goldpreis LBMA Gold Price PM (1,9 Prozent), der MSCI World (1,8 Prozent) und der japanische Nikkei 225 (1,3 Prozent). Die ETF-Anbieter entscheiden auch über die Gebühren, wobei ein großer Anteil davon an die Indexanbieter fließt.12
Beim Sampling als Form der physischen Replikation werden nicht alle im Index enthaltenen Aktien oder Wertpapiere gekauft, sondern nur eine repräsentative Auswahl davon. Anbieter von Anleihe-ETFs13 gewichten den Anteil einzelner Anleihen in der Regel nach dem Marktwert der ausstehenden Anleihen (Market-Cap-Weighting). Je größer das ausstehende Anleihevolumen eines Staates ist, desto höher ist sein Gewicht im Anleihe-ETF. Smart-Beta-Produkte gewichten die einzelnen Aktien oder Anleihen im Index nach Kennzahlen wie Dividendenrendite oder Kursschwankung, um langfristig eine höhere risikoadjustierte Rendite zu erzielen. Sie kombinieren damit Eigenschaften des passiven Investierens (regelbasierte Strategie) mit Elementen des aktiven Investierens (gezielte Abweichung vom Marktindex).14
3. Auswirkungen auf Kapitalmärkte
Durch das starke Wachstum der ETFs sind diese zu einer wichtigen Größe auf den internationalen Kapitalmärkten geworden.
3.1. Aktive Anleger machen den Preis
Die Preisfindung bei Aktien übernehmen aktive Investoren, die Informationen sammeln, auswerten und darauf basierend handeln. Das Grossman-Stiglitz-Paradoxon besagt, dass ein Markt niemals vollkommen informationseffizient sein kann. Er kann nicht sofort alle Informationen über die zukünftigen Gewinne von Unternehmen verarbeiten (Grossman und Stiglitz 1980). Wären alle Preise immer sofort korrekt, gäbe es für aktive Investoren keinen finanziellen Anreiz mehr, Zeit und Geld in die Informationsbeschaffung zu investieren. Wenn sich der Preis einer Aktie vom intrinsischen Wert15 entfernt, können aktive Händler die Fehlbewertung für eigene Gewinne nutzen. Durch ihre Käufe und Verkäufe bringen die aktiven Händler den Preis zum intrinsischen Wert des Unternehmens zurück.
Passive ETFs kaufen bzw. verkaufen die Wertpapiere nur aufgrund ihrer Indexzugehörigkeit, nicht aber mit Blick auf den Preis im Vergleich zu den Gewinnerwartungen der Unternehmen.16 Die passiven ETFs replizieren damit nur die von aktiven Händlern angestoßenen Preisveränderungen. Daraus entstehen nicht zwingend zusätzliche Käufe bzw. Kursschwankungen. Denn wird beispielsweise der Wert einer Aktie und damit ihr Gewicht in einem kapitalisierungsgewichteten Index nach oben getrieben, dann besitzt ein physisch replizierender ETF die Aktie bereits, so dass automatisch der Wert dieser Position und damit ihr Anteil am ETF-Vermögen steigt. Verkaufen aktive Investoren eine Aktie aufgrund gesunkener Gewinnerwartungen, dann sinkt der Kurs und damit das Gewicht dieser Aktie im Index und im ETF-Vermögen.
3.2. Marktverzerrungen durch ETFs
Es sind drei Arten der Marktverzerrung denkbar: die Verstärkung von Übertreibungen, die Erhöhung der Konzentration und die Veränderung von Volatilität.
Verstärkung von Übertreibungen
Dauerhaft hohe Kapitalzuflüsse in Aktienfonds können die Kurse der darin enthaltenen Aktien über ihren intrinsischen Wert treiben. Dies gilt sowohl für aktive als auch für passive Fonds. Bei passiven ETFs kann dieser Effekt jedoch verstärkt werden, da neue Mittel unabhängig vom intrinsischen Wert der einzelnen Unternehmen entsprechend den vorgegebenen Indexgewichten investiert werden. Die Zuflüsse in den ETF-Markt haben über die Zeit hinweg absolut im Trend zugenommen und insbesondere seit 2020 nochmals deutlich an Fahrt gewonnen (Abb. 6). Der Anteil der ETFs an der Weltaktienmarktkapitalisierung stieg von 3,5 Prozent im Jahr 2015 auf 9,5 Prozent im Januar 2025 (Schürmann 2025).
Wenn aktive Fondsmanager mit Käufen den Preis einer Aktie erhöhen und es gleichzeitig Zuflüsse in einen ETF gibt, dann führt die wachsende Nachfrage nach ETFs zu einer zusätzlichen Nachfrage nach den in den ETFs vorhandenen Aktien, ohne dass die zusätzliche Nachfrage auf einer Einschätzung der Gewinnerwartungen der Unternehmen in Abhängigkeit vom Preis der Aktie erfolgt. Die zusätzliche Nachfrage induziert einen zusätzlichen Preisanstieg. Setzen sich die Zuflüsse und Preisanstiege über einen längeren Zeitraum fort, dann lässt das ETFs als lukrative Anlageform erscheinen.17 Ist eine Aktie überbewertet, muss der ETF ihr ein größeres Gewicht im Portfolio einzuräumen. Umgekehrt werden fundamental solide, aber unterbewertete Unternehmen untergewichtet. 18
Dies führt dazu, dass die rein marktwertbasierte Indexgewichtung und eine auf dem intrinsischen Wert basierende Aktienbewertung auseinanderfallen können (Arnott et al. 2005). So entfielen Ende 2025 beispielsweise auf die zehn größten Werte im S&P500 rund 41 Prozent des gesamten Indexgewichts. Gemessen an der tatsächlichen Ertragskraft steuerten diese zehn Unternehmen jedoch nur etwa 32 Prozent zu den erwarteten Gesamtgewinnen des Index bei (RBC Wealth Management 2026)19 Nach Berechnungen der Landesbank Baden-Württemberg sind die Unternehmensgewinne im S&P500 seit Beginn der aktuellen Hausse nur halb so stark gestiegen wie der Index (Schürmann 2026b).

Erhöhung der Konzentration
Historisch gesehen sollten ETFs den gesamten Markt abbilden (siehe Kap. 1). Deshalb fokussierten sich die ETF-Anbieter primär auf Indizes, die die größten Unternehmen enthielten und damit gemessen an der Marktkapitalisierung einen Großteil des Marktes abbildeten. Beispielsweise repräsentieren der S&P500 und der DAX derzeit jeweils rund 80 Prozent der Marktkapitalisierung von aktuell rund 70 Billionen Dollar (USA) bzw. 3 Billionen Dollar (Deutschland). Das impliziert, dass die großen Indizes und damit die großen Unternehmen auch eine dominierende Rolle bei der Vermarktung der ETFs spielen. Mittlere und kleine Unternehmen sowie Unternehmen außerhalb der großen Indexfamilien finden weniger Beachtung. Kleinere Unternehmen werden zudem innerhalb der ETFs durch die standardisierten Liquiditäts- und Investierbarkeitsfilter benachteiligt (siehe Kap. 2).
Insbesondere kapitalisierungsgewichtete ETFs auf den S&P500 oder Nasdaq 100, welche einen hohen Anteil an dem investierten ETF-Vermögen haben (Abb. 5), können die Konzentration an den Aktienmärkten begünstigen. Je höher die Marktkapitalisierung eines Unternehmens, desto höher ist sein Gewicht im Index (siehe Kap. 3.1). Neue ETF-Mittel werden entsprechend diesen Gewichten investiert. Große Unternehmen erhalten dadurch einen größeren absoluten Anteil der Zuflüsse. Wenn zudem die Aktienkurse von Nvidia, Microsoft oder Apple überdurchschnittlich steigen, erhöhen sich ihr Indexgewicht und die Mittelzuflüsse aus den ETFs (siehe 3.1).

Unternehmen, deren Aktien in mehrere Indizes aufgenommen wurden, können mehrfach von der durch ETFs induzierten Nachfrage profitieren. Während die Aufnahme in einigen Aktien-Indizes wie dem Russell 2000 regelgebunden ist, ist dies beim Dow Jones Industrial Average nicht und beim S&P500 nur teilweise der Fall.20 Daraus kann eine Verzerrung zugunsten großer Unternehmen entstehen, die häufig gleichzeitig in nationalen, regionalen und globalen Aktienindizes vertreten sind (Jiang, Vayanos und Zheng 2025). So ist die Apple-Aktie in 487 US-gehandelten ETFs, Nvidia in 530 und Microsoft in 538 vertreten (Schürmann 2025). Da die großen US-Technologieunternehmen gleichzeitig in führenden Indizes wie S&P500, Dow Jones, Morningstar US Total Market und MSCI World vertreten sind, können sich die Kapitalströme auf diese Aktien konzentrieren. Tabelle 1 zeigt, dass aktuell die Magnificent 7 deutlich stärker in wichtigen US-amerikanischen Indizes vertreten sind als beispielsweise große internationale Automobilhersteller.

Die damit verbundenen Konzentrationseffekte können sich entsprechend in unterschiedlichen Kursentwicklungen von Indizes nach Unternehmensgröße widerspiegeln. So ist der von Technologie- und Mega-Caps dominierte Nasdaq 100 seit den 1990er Jahren sehr viel stärker gestiegen als der Russel 2000, der nur kleine Unternehmen erfasst. Jiang, Vayanos und Zheng (2025) argumentierten, dass, wer glaube, über kapitalisierungsgewichtete Standardindizes global diversifiziert zu investieren, tatsächlich ein Portfolio mit historisch hoher Ausrichtung auf große US-Unternehmen erhalte. Obwohl die Renditen von Unternehmen unterschiedlicher Größe auf Dauer nicht systematisch divergieren sollten, ist seit 2019 der S&P500, der die größten Aktienunternehmen enthält, den S&P-Indizes mit kleinen und mittleren Werten (S&P 400 und S&P 600) enteilt (Abb. 7).
Einflussreiche Unternehmen können auf eine frühe Aufnahme in einen Index drängen, um früh von durch ETFs ausgelösten Kurssprüngen zu profitieren.21 Alle ETFs, die diesen Index abbilden, müssen dann die Aktie zwangsläufig kaufen.22 Zum Beispiel hat SpaceX eine ungewöhnlich frühe Aufnahme in den Nasdaq 100 durch eine Änderung der Indexregeln erreicht, die kurz vor dem Börsengang von SpaceX erfolgte (Immenkötter 2026 und Schürmann 2026a).23 Allerdings argumentieren Greenwood und Sammon (2025) für den S&P500, dass der positive bzw. negative Effekt einer Aufnahme in den bzw. eines Ausschlusses aus dem Index über die Zeit abgenommen hat.24 Grundsätzlich dürften jedoch kapitalhungrige Unternehmen darauf hinarbeiten, eine möglichst frühe Aufnahme in möglichst viele große Indizes zu erreichen, um an das große ETF-Vermögen zu kommen. Die USA dürften dafür als mit Abstand größter Kapitalmarkt eine zentrale Rolle spielen.
Veränderung der Volatilität
Wenn Kapital in einen ETF fließt, entsteht bei physisch replizierenden Indexfonds eine zusätzliche Nachfrage nach allen darin enthaltenen Aktien. Diese gemeinsame Nachfrage kann dazu beitragen, dass sich ihre Kurse stärker im Gleichschritt bewegen, obwohl die Unternehmen heterogen und wirtschaftlich nur begrenzt miteinander verbunden sind (Da und Shive 2018). Jedoch reagieren einzelne Aktien unterschiedlich stark auf Nachfrageänderungen, da die Kursbewegungen auch von Liquidität, Markttiefe, Unternehmensnachrichten und anderen Marktteilnehmern abhängen, was diesen Effekt abschwächt.
Da ein Index das Gewicht gestiegener Titel automatisch erhöht und jenes gefallener Werte reduziert, impliziert ein kapitalisierungsgewichteter Standard-ETF eine prozyklische Anlagestrategie (Gabaix and Koijen 2022). Aktien mit überdurchschnittlich hohem ETF-Anteil schwanken an einem normalen Handelstag stärker als vergleichbare Aktien mit geringerem ETF-Anteil (Ben-David et al. 2018). Die stetigen ETF-Zuflüsse dürften seit einigen Jahren den Kursanstieg bei großen Firmen verstärkt haben (siehe oben). Dies legt nahe, dass ETF-Abflüsse in Abschwungphasen die mögliche Kursrückgänge indexstarker Aktien verstärken könnten. Insbesondere gehebelte ETFs dürften die Volatilität stark erhöht haben.
In einem vollkommenen Markt dürften ETF-Zuflüsse die relativen Preise dennoch nicht verändern, weil Arbitragebewegungen übertriebene Marktpreis-abweichungen vom intrinsischen Wert von Aktien ausgleichen würden. Sobald eine Aktie über ihren intrinsischen Wert steigt oder unter den intrinsischen Wert sinkt, würden aktive Anleger verkaufen bzw. kaufen und so den Kurs korrigieren. Doch wenn immer mehr Anleger passiv investieren, achten immer weniger Marktteilnehmer darauf, ob eine Aktie zu teuer oder zu billig ist. Der Anteil von ETFs am Vermögen langfristiger Publikumsfonds ist von 19 Prozent im Jahr 2010 auf 52 Prozent 2025 gestiegen (Abb. 8).25
Die verbliebenen aktiven Investoren konnten damit Fehlbewertungen möglicherweise nur noch teilweise ausgleichen und fanden für ihre Einschätzung im Markt über längere Zeiträume hinweg keine Bestätigung mehr. Nach Sammon (2024) hat der über drei Jahrzehnte steigende Anteil passiver Fonds den Informationsgehalt der Kurse vor Unternehmensmeldungen um etwa ein Viertel verringert. Je mehr der Kurs von ETF-Zuflüssen und -Abflüssen bewegt wird, desto weniger spiegelt er demnach spezifisches Wissen wider.

3.3. ETFs, KI-Dynamik und Konzentration
Aus den möglichen durch aktive Händler und ETFs bewirkten Verzerrungen lässt sich eine zirkuläre Beziehung zwischen ETFs und High-Tech-Werten ableiten. Die mit der Innovation der Künstlichen Intelligenz eng verbundenen Tech-Werte sind vor allem seit Ende 2022 stark gestiegen. Der wichtigste Auslöser war der Durchbruch der generativen Künstlichen Intelligenz mit der Veröffentlichung von ChatGPT im November 2022. Die Erwartungen an das Wachstum von KI-Anwendungen, Cloud-Infrastruktur und Rechenzentren wurden zum Treiber der Entwicklung an den globalen Aktienmärkten. Auch Nvidia, das als Hersteller von Hochleistungschips ein wichtiger Zulieferer der KI-Infrastruktur ist, und andere Halbleiterunternehmen wurden von dem Boom erfasst. Der Boom entwickelte sich in einer Phase, in der die großen Zentralbanken die Leitzinsen aufgrund der gestiegenen Inflation deutlich angehoben hatten.

Grundsätzlich könnte dennoch aus drei Gründen eine Blase im KI-Sektor entstanden sein (Schnabl 2025). Erstens waren in der Vergangenheit Basisinnovationen immer wieder mit übertriebenen Fantasien hinsichtlich ihrer wirtschaftlichen Nutzung und damit mit Übertreibungen an den Börsen verbunden. Zweitens ist trotz der Leitzinserhöhungen der großen Zentralbanken ab 2022 aufgrund persistenter Inflation das reale Zinsniveau aus historischer Sicht niedrig geblieben, was Spekulation begünstigt hat. Drittens war das Wachstum in Europa und Ostasien aufgrund von strukturellen Verkrustungen und Reformstau gering, sodass viel Kapital in die USA zugeflossen ist, wo die mit der Künstlichen Intelligenz verbundenen Unternehmen einen großen Investitionsboom in Gang gesetzt haben.
Wenn eine KI-Blase entstanden ist, die den Marktwert der Tech-Unternehmen von ihrem fundamentalen Wert entfernt hat, dann dürften passive ETFs die Übertreibungen verstärkt haben. Anhaltende Kapitalzuflüsse in ETFs haben die Nachfrage nach Aktien der Tech-Unternehmen zusätzlich erhöht, weil deren Marktkapitalisierung gestiegen ist und die Magnificent 7 breit in fast allen großen US-amerikanischen Indizes vertreten sind (Tabelle 1). Der resultierende zusätzliche Wertanstieg der Aktien hat maßgeblich dazu beigetragen, dass ETFs als erfolgreiches Anlagemodell erschienen sind, was Zuflüsse erzeugt haben dürfte. Die Zuflüsse in ETF sind ab 2023 nochmals stark angestiegen. Abbildung 9 zeigt die enge Beziehung zwischen der Kursentwicklung der Magnificent 7 (Alphabet (Google), Amazon, Apple, Meta Platforms, Microsoft, Nvidia, Tesla) und dem ETF-Volumen in den USA. Dabei ist die Entwicklung des in ETFs verwalteten Vermögens sowohl von den wachsenden Nettozuflüssen als auch von der positiven Wertentwicklung der darin enthaltenen Werte getragen (Abb. 10).

Abb. 11 zeigt eine enge Beziehung zwischen dem Anteil der zehn größten US-Aktien an der Marktkapitalisierung des US-Aktienmarkts und dem Anlagevolumen in den passiven ETFs in den USA. Heute prägt eine kleine Gruppe US-amerikanischer Technologiekonzerne – Nvidia, Microsoft, Apple, Alphabet, Amazon, Meta Platforms, Broadcom und Tesla – den US-Aktienmarkt. Die zehn größten US-Unternehmen kamen Ende Oktober 2025 auf 37,7 Prozent der gesamten Marktkapitalisierung und übertrafen damit den bisherigen Höchststand von 1932 (Lefkovitz 2026).
Bei den großen Indizes ist der Anstieg der Konzentration noch deutlicher. Ende 2025 entfielen rund 41 Prozent der Marktkapitalisierung des S&P500 und 47 Prozent des Nasdaq 100 auf die zehn größten Unternehmen (RBC Wealth Management 2026).26 Zwischen 1990 und 2015 schwankte dieser Anteil auf deutlich niedrigerem Niveau, selbst auf dem Höhepunkt der Dotcom-Euphorie im Jahr 2000 erreichte er nur 27 Prozent (Abb. 11).27 Im Vergleich zur Dotcom-Blase ist die Spitze zudem regional homogener. Unter den zehn weltweit wertvollsten börsennotierten Unternehmen hatten Anfang November 2026 nur zwei der zehn Unternehmen, TSMC und Saudi Aramco, ihren Sitz außerhalb der USA. Im März 2000 stammte dagegen nur die Hälfte der zehn größten Unternehmen aus den USA (Schürmann 2024). Das hohe Maß an Konzentration durch die KI-Unternehmen könnte Ausdruck von durch ETFs verstärkten Übertreibungen sein.

4. Verzerrungen durch die Delegation der Stimmrechte
Werden die Aktien nicht direkt von den Anteilseignern, sondern von den ETF-Anbietern gehalten, verändern sich die Stimmrechte und möglicherweise das Stimmverhalten.
4.1. Getrenntes ökonomisches Eigentum und Stimmrecht
Wenn ein Anleger eine Aktie kauft, trägt er das wirtschaftliche Risiko und besitzt meist das Recht, auf der Hauptversammlung über die zukünftige Ausrichtung des Unternehmens abzustimmen. Beim Kauf eines ETFs wird das finanzielle Risiko von den Stimmrechten getrennt. Der Käufer des ETF ist der ökonomische Eigentümer. Das Stimmrecht und damit die rechtliche Kontrolle der Unternehmen verbleiben bei der Fondsgesellschaft, die den ETF treuhänderisch für die zahlreichen Kleinanleger verwaltet.
Die Delegation der Stimmrechte kann für Kleinanleger grundsätzlich sinnvoll sein. Denn die Prüfung zahlreicher Tagesordnungspunkte ist für den Einzelnen mit hohem Aufwand verbunden. Es ist Sachkenntnis nötig, um vorausschauend entscheiden zu können. Große Verwalter können spezialisierte Analyseteams unterhalten und gegenüber Unternehmensleitungen mit gebündelter Stimme auftreten. Die größere Sachkenntnis kann die Kontrolle des Managements und damit die Performance von Unternehmen stärken.
Ob die Bündelung der Stimmrechte zu einer besseren Unternehmensführung führt, hängt allerdings davon ab, wie zielgerichtet die Fondsverwalter diese Rechte tatsächlich ausüben (Bevza und O’Hagan Luff 2025). Denn bei der Delegation der Stimmrechte entsteht ein Prinzipal-Agenten-Problem (Bebchuck und Hirst 2019). Die Fondsgesellschaft handelt als Agent für eine große Zahl von Anlegern, deren Interessen nicht zwingend mit den Interessen der ETF-Emittenten übereinstimmen. Es ist im Interesse der Anleger, dass eine intensive Kontrolle des Managements den Unternehmenswert erhöht. Eine intensive Kontrolle der Unternehmen verursacht jedoch für die Fondsgesellschaft Kosten, während eine dadurch erreichte Wertsteigerung den Aktionären zugutekommt. Im Gegensatz zu aktiven Fondsgesellschaften müssen sich die Anbieter von passiven ETFs gegenüber den Anlegern nicht mit der Qualität ihrer Anlageentscheidungen profilieren.
Hinzu kommt ein Trittbrettfahrerproblem. Investiert ein großer ETF-Anbieter Ressourcen in die Kontrolle eines Unternehmens und verbessert er dadurch die Performance, dann profitieren davon auch die Anleger konkurrierender Fonds, deren Anbieter keine entsprechenden Kosten aufgewendet haben. Der einzelne Vermögensverwalter kann den Nutzen seiner Stewardship28 nur zu einem kleinen Teil selbst vereinnahmen. Bebchuk und Hirst (2019) erwarten deshalb eine systematische Unterinvestition in Stewardship. Bei einem steigenden Anteil von passiven ETFs am Vermögen von Publikumsfonds würde der Druck auf die Unternehmen, Effizienzgewinne voranzutreiben, sinken.
4.2. Konzentrierte Stimmrechtsmacht
Die Delegation der Stimmrechte führt angesichts der hohen Konzentration der ETF-Anbieter dazu, dass die Stimmrechte vieler Anleger bei einigen wenigen großen Vermögensverwaltern gebündelt werden. Die drei größten Anbieter BlackRock, Vanguard und State Street vereinten im Juli 2026 zusammen immer noch 58,9 Prozent des globalen ETF-Vermögens auf sich (Abb. 12). Im Jahr 2012 lag der Anteil der drei größten Anbieter allerdings mit 68,9 Prozent noch höher. Der Rückgang ist darauf zurückzuführen, dass die Zahl der Anbieter von 208 auf 1.025 gestiegen ist. Trotz der vielen Markteintritte bleibt das verwaltete ETF-Vermögen aber stark konzentriert.
Damit haben wenige große Vermögensverwalter einen großen Einfluss auf Unternehmen. BlackRock, Vanguard und State Street hielten Ende 2021 im Median einen Anteil von 27,6 Prozent der Stimmen bei Hauptversammlungen von Unternehmen, die im S&P500 vertreten sind (Bebchuk and Hirst 2022). Da die Fondsgesellschaften über breite Indizes häufig in viele Unternehmen einer Branche gleichzeitig investiert sind (Common Ownership), sinkt ihr Anreiz, auf einen harten Wettbewerb zwischen Konkurrenten zu drängen. Im Abstimmungsverhalten zeigt sich eine vergleichsweise hohe Unterstützung des Managements durch die großen ETF-Anbieter. BlackRock, Vanguard und State Street lehnten 2025 nur rund 1,3 Prozent der Managementanträge ab. Im Gesamtmarkt lag die Ablehnungsrate hingegen bei 4,4 Prozent. Während die durchschnittliche Zustimmung zu Aktionärsanträgen im Gesamtmarkt bei 19,7 Prozent (2025) lag, unterstützten die drei großen ETF-Anbieter solche Anträge nur mit rund 7,5 Prozent (2025) (Stewart 2026). Daraus lässt sich ein geringerer Druck auf die Unternehmen ableiten, die Effizienz zu erhöhen.

Die OECD (2025) diskutiert, dass ETF-Anbieter Anreize haben können, sich auf öffentlich sichtbare ESG-Themen zu konzentrieren, die ihren Kunden wichtig sind – möglicherweise zulasten der Unternehmenswerte. Beispielsweise drängte BlackRock zwischen 2020 und 2022 Unternehmen, der ESG-Politik von BlackRock zu folgen. BlackRock begründete seine Entscheidungen damit, dass viele in ETFs vertretene Unternehmen profitieren würden. Allerdings könnte die ESG-Politik von BlackRock auch dazu gedient haben, institutionelle Kunden wie Pensionsfonds, Stiftungen und Versicherungen, die sich ESG-Zielsetzungen verpflichtet hatten, mit neuen institutionellen Mandaten für sich zu gewinnen. Bemerkenswert ist der spätere Kurswechsel: 2021 unterstützte BlackRock noch 47 Prozent der Umwelt- und Sozialanträge, 2025 weniger als 2 Prozent (Johnson 2025).
4.3. Staatliche ETF-Käufe in Bestände
Die Konzentration passiver Stimmrechtsmacht beschränkt sich nicht auf private Vermögensverwalter. Im Rahmen ihrer expansiven Geldpolitik kaufte die Bank von Japan ab 2010 heimische ETFs (Harada 2021, Schnabl und Murai 2025) und baute einen Bestand zum Buchwert von rund 37 Billionen Yen auf (Abbildung 13). Der Marktwert liegt inzwischen bei rund 600 Milliarden Dollar, was etwa sechs Prozent des gesamten japanischen Aktienmarktes entspricht.

Einerseits konnte die Bank von Japan durch den Kauf von ETFs vermeiden, dass bei den Aktienkäufen einzelne Unternehmen bevorzugt bzw. diskriminiert werden. Zudem hat sie dem Aktienmarkt Japans bei der regionalen Verteilung des globalen ETF-Anlagevermögens ein größeres Gewicht gegeben. Andererseits hat sie durch die Auswahl bestimmter ETFs (TOPIX, Nikkei, JPX-Nikkei 400) Unternehmen diskriminiert, die nicht in diesen Indizes vertreten sind.
Nach den eigenen Vertragsbedingungen üben die von der Bank von Japan beauftragten Treuhänder die Stimmrechte im Interesse der Notenbank aus. In der Praxis erteilt die Notenbank den Treuhändern aber keine inhaltlichen Abstimmungsweisungen und hat bislang keine eigene Stewardship entwickelt. Diese Zurückhaltung kann als Unterstützung des Status quo gewertet werden (Shibusawa und Poggi 2025), so dass kein Druck auf die Unternehmen entsteht, die Effizienz zu erhöhen. Seit Januar 2026 baut die Bank von Japan zwar mit rund 330 Milliarden Yen pro Jahr zu Buchwerten ihre ETF-Bestände ab. Bei diesem Tempo würde der vollständige Abbau jedoch über hundert Jahre dauern. Das suggeriert, dass die Bank von Japan durch den Verkauf von ETF nicht den Aktienwert großer japanischer Unternehmen reduzieren will.
5. Gesamtwirtschaftliche Verzerrungen durch ETFs
Auf Märkten bestimmen Angebot und Nachfrage den Preis. Nach Hayek (1945) bündeln Preise Informationen über Knappheiten, die nur dezentral vorhanden sind, und bringen so Angebot und Nachfrage zum Ausgleich. Passive ETFs reagieren jedoch nicht auf Preissignale. Das dürfte drei Verzerrungen begünstigt haben.
Erstens dürften ETFs Übertreibungen bei Unternehmen mit Bezug zur Künstlichen Intelligenz verstärkt haben. Zwar haben Anleger mit ETFs ihr Risiko gestreut. Wirkungsweise und Marktstruktur der ETFs haben jedoch dazu geführt, dass sich die Anlagen stark auf den US-Markt und dort auf die Technologiewerte konzentrieren. Von aktiven Händlern angestoßene und Zentralbanken begünstigte Kursanstiege wurden durch ETFs nachvollzogen und verstärkt. Die daraus resultierende positive Wertentwicklung der ETFs dürfte wiederum weitere Zuflüsse in ETFs und damit den Aktienmarkt angezogen haben. Zugleich könnte der wachsende Zustrom in ETFs die korrigierende Wirkung aktiver Anleger geschwächt haben.
Zweitens dürften ETFs die Marktkonzentration erhöht haben, sowohl allgemein als auch beim Anteil der zehn größten Unternehmen am US-Markt. Der allgemeine Konzentrationseffekt folgt daraus, dass große Unternehmen strukturell stärker in ETFs vertreten sind als kleine. Da zudem US-Anbieter und US-Indizes den ETF-Markt dominieren und die US-Indizes nur US-Unternehmen enthalten, dürften Aktienanlagen in den USA zusätzlich begünstigt worden sein. Der Anteil der zehn größten US-Unternehmen, der maßgeblich von den großen KI-Unternehmen bestimmt wird, könnte von der Rückkopplung zwischen ETF-Zuflüssen und Kursanstiegen sowie von der starken Präsenz in den Indizes profitiert haben.
Drittens dürften ETFs die Effizienzgewinne der Unternehmen gebremst haben. Zum einen dürften sie zu übermäßigen Kapitalzuflüssen in die Technologieunternehmen beigetragen haben, was deren sehr umfangreiche Investitionen und Investitionspläne begünstigt haben dürfte. Nach der Überinvestitionstheorie von Hayek (1929) sinkt die Rentabilität von Investitionen, die von billigem Kapital getrieben sind. Zum anderen haben ETFs den Einfluss der großen ETF-Anbieter auf den Hauptversammlungen gestärkt. Das könnte den Wettbewerbsdruck zwischen den Unternehmen verringert haben. Zudem ist nicht ausgeschlossen, dass die Stimmrechte im Interesse der ETF-Anbieter und zulasten der Anleger ausgeübt werden.
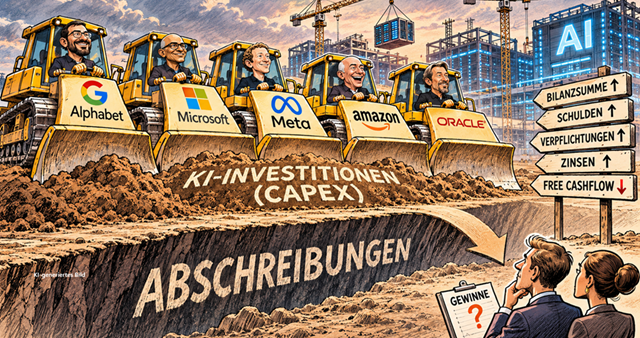
Das Potenzial der Künstlichen Intelligenz ist unbestritten, doch der Preis für die Teilhabe an den erwarteten Gewinnen könnte überhöht sein. Bei den von starken Kapitalzuflüssen getragenen Investitionen der großen Hyperscaler steigen derzeit die Zins- und Abschreibungslasten, während die künftigen Gewinne ungewiss sind. Aus historischer Sicht sind die Märkte nach Übertreibungen immer wieder auf den Boden der Tatsachen zurückgekehrt. Setzt bei den Technologiewerten eine solche Konsolidierung ein, dürften die Rückschläge gerade auch die ETF-Anleger treffen. Wann dieser Wandel einsetzt oder ob er schon eingesetzt hat, ist ungewiss.
Kurzinterview mit Tom Bugdalle & Prof. Dr. Gunther Schnabl
Frage 1: Passive ETFs gelten als einfache und kostengünstige Form der Geldanlage. Was ist aus ökonomischer Sicht daran problematisch?
Gunther Schnabl: Preise bündeln dezentral verfügbare Informationen und bringen Angebot und Nachfrage zur Übereinstimmung. Passive ETFs reagieren jedoch nicht auf Preissignale. Bei anhaltenden Mittelzuflüssen in ETFs fließt viel Kapital in Aktien mit hohen Indexgewichten. Das Kernproblem ist: ETFs haben nicht den Preis in Relation zu den Gewinnaussichten der Unternehmen im Blick.
Frage 2: Welche Rolle spielen ETFs bei einer möglichen KI-Blase?
Tom Bugdalle: Wenn aktive Anleger Übertreibungen bei KI-Unternehmen angestoßen haben, dann dürften ETFs diese verstärkt haben. Da große Unternehmen strukturell stärker in ETFs vertreten sind, dürften sich die ETF-Anlagen auf diese konzentriert haben. Kursanstiege dürften weitere ETF-Zuflüsse nach sich gezogen haben, was den Kapitalzufluss in große Unternehmen, insbesondere in die US-Tech-Werte, verstärkt haben könnte.
Frage 3: Ist es durch ETFs zu einer stärkeren Marktkonzentration gekommen?
Schnabl: Das ist wahrscheinlich. ETFs lenken aufgrund der Marktstruktur neue Mittel bevorzugt in große Unternehmen. Kleinere Unternehmen und solche außerhalb der großen Indizes profitieren dagegen weniger. Ende 2025 entfielen rund 41 Prozent des S&P 500 auf nur zehn Unternehmen, wobei die meisten davon Unternehmen mit KI-Bezug waren.
Frage 4: Wie wirkt sich das auf die Unternehmen selbst aus, etwa auf ihre Effizienz?
Schnabl: Ich würde sagen, eher negativ. Die üppigen Kapitalzuflüsse könnten übermäßige Investitionen bei den Hyperscalern begünstigt haben, deren Renditeaussichten beschränkt sind. Die Zins- und Abschreibungslasten der Hyperscaler steigen, während die zukünftigen Gewinne unsicher sind. Die Bündelung von Stimmrechten bei wenigen Fondsgesellschaften könnte den Druck auf das Management der Unternehmen verringert haben, effizient und vorausschauend zu wirtschaften.
Frage 5: Droht nach dem langen Boom eine Korrektur?
Bugdalle: Langfristig sind die Aktienmärkte nach Übertreibungen immer wieder zu fundamental gerechtfertigten Bewertungen zurückgekehrt. Die Künstliche Intelligenz bietet große wirtschaftliche Chancen, doch die Erwartungen an die künftigen Gewinne der KI-Riesen könnten überzogen sein. Steigende Finanzierungs- und Abschreibungskosten könnten die Rentabilität der hohen Investitionen belasten. Werden die Gewinnerwartungen enttäuscht, drohen Kurskorrekturen, die auch ETF-Anleger treffen würden.
Frage 6: Auf welche Daten und wissenschaftlichen Quellen stützt sich die Untersuchung?
Bugdalle: Die Studie nutzt Daten zum weltweiten ETF-Vermögen und zu Kapitalzuflüssen von ETFGI und dem Investment Company Institute. Hinzu kommen Aktienmarkt- und Indexdaten von LSEG und Morningstar. Wissenschaftliche Studien zur Preisbildung, Marktkonzentration und Stimmrechtsmacht ergänzen die Analyse.
1 Heute ist er als Vanguard 500 Index Fund bekannt.
2 Auch die Regulierung der US-Altersvorsorge dürfte eine Rolle gespielt haben. Der Pension Protection Act von 2006 etablierte überwiegend passive Zielfonds, in die 2023 rund 64 Prozent aller US-Altersvorsorgebeiträge flossen (von Moltke und Sløk 2024).
3 Alternative ETFs sind börsengehandelte Fonds, die in alternative Anlageklassen investieren oder alternative Anlagestrategien verfolgen. Das Ziel besteht häufig darin, das Portfolio stärker zu diversifizieren, Risiken zu reduzieren oder Renditen zu erzielen, die weniger von der allgemeinen Aktienmarktentwicklung abhängen.
4 Der Nettoinventarwert (Net Asset Value, NAV) eines ETFs bezeichnet den Wert des Fondsvermögens abzüglich seiner Verbindlichkeiten wie noch nicht gezahlte Managementgebühren, Verbindlichkeiten aus Wertpapierkäufen, Steuerverbindlichkeiten oder Kreditverbindlichkeiten.
5 Zu Beginn der Coronakrise versuchten beispielsweise Anleger, in kurzer Zeit große Bestände an Unternehmensanleihen und Anleihe-ETFs zu verkaufen. Gleichzeitig wollten Händler weniger Anleihen in die eigenen Bücher nehmen. Die Liquidität am Unternehmensanleihemarkt brach ein. Selbst Unternehmensanleihen mit guter Bonität ließen sich zeitweise nur noch mit erheblichen Preisabschlägen verkaufen. Der große Investment-Grade-ETF LQD wurde zeitweise rund fünf Prozent unter seinem ausgewiesenen Nettoinventarwert gehandelt (Haddad, Moreira und Muir 2021).
6 Pufferzonen sollen verhindern, dass Unternehmen an einer Größenschwelle ständig auf- und absteigen. Solche Regeln reduzieren Transaktionskosten, verzögern aber zugleich die Anpassung an neue Marktverhältnisse.
7 Das ist oft eine Ermessensentscheidung. Beispielsweise gilt Südkorea bei FTSE Russell als entwickelter Markt, bei MSCI hingegen als Schwellenland. Ein ETF auf einen entwickelten Markt kann daher Südkorea enthalten oder ausschließen.
8 Das Mindesthandelsvolumen stellt sicher, dass Fondsgesellschaften nicht selbst die Kurse stark bewegen. Dadurch werden kleinere Unternehmen unabhängig von deren wirtschaftlicher Qualität ausgeschlossen.
9 Strategische Beteiligungen von Staaten, Gründerfamilien oder Muttergesellschaften werden herausgerechnet, weil diese Aktien dem täglichen Handel nicht zur Verfügung stehen.
10 Der DAX hat beispielsweise eine Kappungsgrenze von 15 Prozent für den Anteil eines Unternehmens.
11 Das überschüssige Gewicht wird dann nach der jeweiligen Methodik auf andere Titel verteilt.
12An, Benetton und Song (2023) schätzen für den US-ETF-Markt, dass rund ein Drittel der Gesamtkosten als Lizenzgebühr an Indexanbieter fließt. Die weltweiten Erlöse der Indexindustrie stiegen 2025 auf einen Rekord von 7,2 Milliarden Dollar (Burton-Taylor International Consulting 2026).
13 Ein typisches Beispiel ist der iShares Core € Govt Bond UCITS ETF, der in Staatsanleihen aus Ländern des Euroraums investiert.
14 Gehringer und Lehmann (2018) zeigen, dass nur 67 von 179 untersuchten Smart-Beta-ETFs (37 Prozent) ihren Referenzindex übertrafen. Im Durchschnitt blieben sie um 0,5 Prozentpunkte pro Jahr hinter ihm zurück.
15 Der intrinsische Wert (englisch: Intrinsic Value) bezeichnet den tatsächlichen wirtschaftlichen Wert eines Unternehmens oder Vermögenswerts, unabhängig von seinem aktuellen Marktpreis.
16 Nach Haddad, Huebner und Loualiche (2025) reagiert die Nachfrage nach einzelnen Aktien heute rund 11 Prozent schwächer auf Preisänderungen als vor 20 Jahren.
17 Siehe von Baumbach und Immenkötter (2025) zum Confirmation Bias.
18 Als Alternative zu diesem prozyklischen Mechanismus schlagen Arnott, Hsu und Moore (2005) eine sogenannte fundamentale Indexierung vor. Bei diesem Ansatz entscheidet nicht allein die Bewertung über das Gewicht im Portfolio, sondern betriebswirtschaftliche Kennzahlen wie Umsatz, Buchwert, Dividenden oder Cashflow.
19 Der Aufstieg von Tesla in den S&P500 basierte unter anderem auf hohen Bewertungsaufschlägen für erhoffte zukünftige Erträge. Ende 2020 wurde der Elektroautobauer mit einer Marktkapitalisierung von rund 650 Milliarden US-Dollar auf Anhieb als sechstgrößtes Unternehmen in den Index aufgenommen (Santilli 2020). Zu diesem Zeitpunkt war Tesla an der Börse mehr wert als die etablierten Branchenriesen Toyota, Volkswagen, General Motors und Ford zusammen, obwohl diese traditionellen Konzerne ein Vielfaches an Fahrzeugen produzierten und höhere Umsätze und Gewinne erzielten.
20 Beim S&P500 legen quantitative Kriterien fest, welche Unternehmen für eine Aufnahme infrage kommen. Die Auswahl unter diesen Kandidaten trifft jedoch ein Komitee nach eigenem Ermessen. Die Erfüllung der Kriterien garantiert daher keine Aufnahme. Beim Dow Jones 30 entscheidet ein spezielles Auswahlgremium auf der Grundlage von Kriterien wie Herkunft (USA) und Branchenvielfalt.
21 Unternehmen werden nach einem Börsengang (IPO) nicht automatisch in einen Aktienindex aufgenommen, sondern müssen zunächst dessen Aufnahmekriterien erfüllen. Beispielsweise muss die Marktkapitalisierung einen bestimmten Börsenwert erreichen. Die Aktien müssen ausreichend häufig und in ausreichendem Umfang gehandelt werden. Ein ausreichender Anteil der Aktien muss frei handelbar sein (Free Float). In der Regel verlangten Indizes bisher eine Mindesthandelsdauer. Die Aufnahme erfolgt häufig zu festgelegten Überprüfungsterminen.
22 Entsprechend müssen alle ETFs die Aktien eines Unternehmens verkaufen, wenn ein Unternehmen aus einem Index genommen wird.
23 Nasdaq änderte im Mai 2026 seine Aufnahmeregeln für besonders große Börsenneulinge. Zuvor mussten neu börsennotierte Unternehmen grundsätzlich mindestens drei volle Kalendermonate gehandelt werden, bevor sie für den Nasdaq 100 infrage kamen. Seit dem 1. Mai 2026 ist eine Aufnahme bereits 15 Handelstage nach dem Börsengang möglich, sofern das Unternehmen nach Marktkapitalisierung zu den 40 größten Indexmitgliedern zählen würde (Schürmann 2026a).
24 Die durchschnittliche Kursreaktion auf eine Aufnahme in den S&P500 sank von +7,4 Prozent in den 1990er Jahren auf unter +1 Prozent in den letzten zehn Jahren. Bei Indexausschlüssen fiel der Effekt im selben Zeitraum von -16,1 Prozent auf nahezu null. Ein Grund könnte darin liegen, dass Unternehmen heute häufiger zwischen dem S&P500 und dem kleineren S&P MidCap Index wandern, statt ganz neu einzutreten. Steigt ein Unternehmen vom MidCap in den S&P500 auf, kaufen zwar die S&P-500-ETFs die Aktie, gleichzeitig verkaufen aber die MidCap-ETFs, weil das Unternehmen dort herausfällt. Hinzu kommt, dass der Markt die indexbedingte Nachfrage heute deutlich besser aufnehmen kann. Große Banken unterhalten auf Indexänderungen spezialisierte Handelsteams, das Handelsvolumen konzentriert sich zunehmend auf die Umstellungstermine, und andere institutionelle Investoren wie Hedgefonds stehen bereit, den Indexfonds die benötigten Aktien zu verkaufen (Greenwood und Sammon 2025).
25 Wie groß der passive Anteil tatsächlich ist, hängt stark von der Messmethode ab: Zählt man nur Indexfonds und ETFs, hielten passive Anleger 2021 rund 16 Prozent des US-Aktienmarkts. Berücksichtigt man auch institutionelle Anleger, die intern einen Index nachbilden, sowie verdeckte Indexierer, waren es mindestens 33,5 Prozent (Chinco und Sammon 2024). Indexbasierte Investmentfonds und ETFs, die in US-Aktien investieren, hielten Ende 2025 rund 19 Prozent des Börsenwerts aller US-Aktien, aktiv verwaltete US-Aktienfonds und -ETFs weitere 11 Prozent. Die übrigen 69 Prozent entfielen auf andere Investoren wie Pensionsfonds, Versicherer, Hedgefonds und Privatanleger (Investment Company Institute 2026).
26 Diese Dynamik lässt sich auch bei sogenannten Weltindizes beobachten. Im Juni 2025 stellten allein die zehn größten US-Aktien 22,9 Prozent des MSCI World, US-Titel insgesamt 71 Prozent (Gehringer und Schürmann 2025).
27 Die zehn größten US-Aktien der sogenannten „Nifty Fifty“ machten damals rund ein Drittel des gesamten US-Aktienmarktes aus, bevor sich zeigte, dass die Kurse über fundamental gerechtfertigte Niveaus hinausgeschossen waren (Gehringer und Schürmann 2025).
28 Stewardship bedeutet, dass Investoren und Vermögensverwalter Eigentümerrechte verantwortungsvoll wahrnehmen, um die langfristige Wertentwicklung von Unternehmen positiv zu beeinflussen.
Referenzen
An, Yu / Benetton, Matteo / Song, Yang (2023): Index Providers: Whales Behind the Scenes of ETFs. Journal of Financial Economics 149 (3), 407–433. Verfügbar unter: doi.org/10.1016/j.jfineco.2023.06.003 (Zugriff am: 11.11.2026).
Arnott, Robert D. / Hsu, Jason / Moore, Philip (2005): Fundamental Indexation. Financial Analysts Journal 61 (2), 83–99. Verfügbar unter: doi.org/10.2469/faj.v61.n2.2718 (Zugriff am: 11.11.2026).
Bebchuk, Lucian A. / Hirst, Scott (2019): The Specter of the Giant Three. Boston University Law Review 99 (3), 721–741. Verfügbar unter: hls.harvard.edu/bibliography/the-specter-of-the-giant-three/ (Zugriff am: 11.11.2026).
Bebchuk, Lucian A. / Hirst, Scott (2022): Big Three Power, and Why It Matters. Boston University Law Review 102, 1547–1600. Verfügbar unter: scholarship.law.bu.edu/faculty_scholarship/3344/ (Zugriff am: 11.11.2026).
Ben-David, Itzhak / Franzoni, Francesco / Moussawi, Rabih (2018): Do ETFs Increase Volatility? The Journal of Finance 73 (6), 2471–2535. Verfügbar unter: doi.org/10.1111/jofi.12727 (Zugriff am: 11.11.2026).
Bevza, Irina / O’Hagan Luff, Martha (2025): How Does Shareholding by Passive Institutional Investors Impact the Corporate Governance of European Firms? Corporate Governance: An International Review 33 (4), 604–628. Verfügbar unter: doi.org/10.1111/corg.12618 (Zugriff am: 11.11.2026).
BlackRock (2011–2012). ETP Landscape: Industry Highlights, Jahresend-Ausgaben 2010 und 2011. London: BlackRock.
BlackRock (2025): People & Money: Die nächste Welle von ETF-Anlegern in Deutschland. Die Perspektive des Privatanlegers. November 2025. Verfügbar unter: www.blackrock.com/de/professionelle-anleger/literature/brochure/people-and-money-etf-germany.pdf (Zugriff am: 11.11.2026).
Board of Governors of the Federal Reserve System (2016). Financial Accounts of the United States – Z.1, Tabelle F.124. Washington, DC.
Burton-Taylor International Consulting (2026): Index Industry Benchmark Report 2026. Burton-Taylor International Consulting, Mai 2026. Verfügbar unter: tpicap.com/burtontaylor/reports/2026index-industry-benchmark-report (Zugriff am: 24.08.2026).
BVI Bundesverband Investment und Asset Management (2026): Deutsche ETF-Anleger setzen auf globale Standardindizes. BVI-Research zum deutschen ETF-Markt, Teil 3, 08.10.2026. Verfügbar unter: www.bvi.de/fileadmin/user_upload/2026-10-08_BVI-Research_zum_deutschen_ETF-Markt__Teil_3_.pdf (Zugriff am: 09.11.2026).
Chinco, Alex / Sammon, Marco (2024): The Passive Ownership Share Is Double What You Think It Is. Journal of Financial Economics 157, 103860. Verfügbar unter: doi.org/10.1016/j.jfineco.2024.103860 (Zugriff am: 11.11.2026).
Da, Zhi / Shive, Sophie (2018): Exchange Traded Funds and Asset Return Correlations. European Financial Management 24 (1), 136–168. Verfügbar unter: doi.org/10.1111/eufm.12137 (Zugriff am: 11.11.2026).
ETFGI (2026): ETFGI Reports Global ETF Industry Assets Reach Record US$23.11 Trillion at the End of July and YTD Inflows Hit All-Time High US$1.71 Trillion. ETFGI, 19.08.2026. Verfügbar unter: etfgi.com/news/press-releases/2026/08/etfgi-reports-global-etf-industry-assets-reach-record-us-2311-trillion (Zugriff am: 11.11.2026).
FinHacker Media (2026). Largest 500 U.S. Companies by Market Cap. FinHacker.cz. www.finhacker.cz/en/largest-us-companies-by-market-cap/ (Datenstand: 13.11.2026; Zugriff am 17.11.2026).
Gabaix, Xavier / Koijen, Ralph S. J. (2023): In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis. SSRN Working Paper. Verfügbar unter: papers.ssrn.com/sol3/papers.cfm (Zugriff am: 24.08.2026).
Gehringer, Agnieszka / Lehmann, Kai (2017): Abseits des Zufalls. Flossbach von Storch Research Institute, 21.09.2017. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/studien/detail/abseits-des-zufalls (Zugriff am: 11.11.2026).
Gehringer, Agnieszka / Lehmann, Kai (2018): Smart Beta ETFs – Euphemismus par excellence. Flossbach von Storch Research Institute, 08.03.2018.
Gehringer, Agnieszka / Schürmann, Christof (2025): Markt im Maßstab: Die Welt der Finanzmarktindizes. Flossbach von Storch Research Institute, 16.06.2025. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/studien/detail/markt-im-massstab-die-welt-der-finanzmarktindizes (Zugriff am: 11.11.2026).
Greenwood, Robin / Sammon, Marco (2025): The Disappearing Index Effect. The Journal of Finance 80 (2), 657–698. Verfügbar unter: doi.org/10.1111/jofi.13410 (Zugriff am: 11.11.2026).
Grossman, Sanford J. / Stiglitz, Joseph E. (1980): On the Impossibility of Informationally Efficient Markets. American Economic Review 70 (3), 393–408.
Haddad, Valentin / Huebner, Paul / Loualiche, Erik (2025): How Competitive Is the Stock Market? Theory, Evidence from Portfolios, and Implications for the Rise of Passive Investing. American Economic Review 115 (3), 975–1018. Verfügbar unter: doi.org/10.1257/aer.20230505 (Zugriff am: 11.11.2026).
Haddad, Valentin / Moreira, Alan / Muir, Tyler (2021): When Selling Becomes Viral: Disruptions in Debt Markets in the COVID-19 Crisis and the Fed’s Response. The Review of Financial Studies 34 (11), 5309–5351. Verfügbar unter: doi.org/10.1093/rfs/hhaa145 (Zugriff am: 11.11.2026).
Harada, Kimie (2021): Sustainability of the Bank of Japan’s ETF Purchasing Policy. The Economists’ Voice 18 (1), 109–113.
Hayek, Friedrich August von (1929): Geldtheorie und Konjunkturtheorie. Wien: Hölder-Pichler-Tempsky. Verfügbar unter: www.wifo.ac.at/publikationen/seite/1594/ (Zugriff am: 11.11.2026).
Hayek, Friedrich August von (1945): The Use of Knowledge in Society. American Economic Review 35 (4), 519–530. Verfügbar unter: www.econlib.org/library/Essays/hykKnw.html (Zugriff am: 11.11.2026).
Immenkötter, Philipp (2026): SpaceX: Hype oder Krise? Flossbach von Storch Research Institute, 10.06.2026. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/forschung/wissenschaftliche-publikationen/detail/spacex-hype-oder-krise (Zugriff am: 11.11.2026).
Investment Company Institute (2026): 2026 Investment Company Fact Book. A Review of Trends and Activities in the Investment Company Industry. Investment Company Institute, Washington, D.C. Verfügbar unter: www.icifactbook.org/pdf/2026-factbook.pdf (Zugriff am: 09.11.2026).
Jiang, Hao / Vayanos, Dimitri / Zheng, Lu (2025): Passive Investing and the Rise of Mega-Firms. The Review of Financial Studies 38 (12), 3461–3496. Verfügbar unter: doi.org10.1093/rfs/hhaf085 (Zugriff am: 11.11.2026).
Johnson, Lamar (2025): BlackRock’s support for environmental, social proposals dips to less than 2% in 2025. ESG Dive 11.9.2025. Verfügbar unter: BlackRock’s support for environmental, social proposals dips to less than 2% in 2025 | ESG Dive. (Zugriff am 16.11.2026).
Lefkovitz, Dan (2026): Stock Market Concentration Has Surpassed Its 1930s Peak. Should Investors Worry? Morningstar Indexes, 25.02.2026. Verfügbar unter: indexes.morningstar.com/insights/perspective/bltee54159d2b5e2108/stock-market-concentration-has-surpassed-its-1930s-peak-should-investors-worry (Zugriff am: 11.11.2026).
Moltke, Felix von / Sløk, Torsten (2024): Assessing the Impact of Passive Investing over Time. Apollo Global Management, November 2024. Verfügbar unter: www.apolloacademy.com/wp-content/uploads/2024/11/Passive-Investing-Paper-vF-112224_STAMPED.pdf (Zugriff am: 24.08.2026).
OECD (2025): Institutional Investor Engagement and Stewardship. OECD Report 2.12.2025. Verfügbar unter: https://www.oecd.org/en/publications/institutional-investor-engagement-and-stewardship_a4902cee-en/full-report/component-5.htm. (Zugriff am 16.11.2026).
RBC Wealth Management (2026): The Great Narrowing: S&P500 Concentration. RBC Wealth Management. Verfügbar unter: www.rbcwealthmanagement.com/en-us/insights/the-great-narrowing-sp-500-concentration (Zugriff am: 24.08.2026).
Sammon, Marco (2024): Passive Ownership and Price Informativeness. Management Science 71 (6), 4582–4598. Verfügbar unter: doi.org/10.1287/mnsc.2023.00836 (Zugriff am: 11.11.2026).
Santilli, Peter (2020): Tesla Stock Joins the S&P500: A Game Changer. The Wall Street Journal, 21.12.2020. Verfügbar unter: www.wsj.com/graphics/tesla-stock-joins-the-sp500/ (Zugriff am: 11.11.2026).
Schnabl, Gunther (2025): Platzt bald eine KI-Blase? Flossbach von Storch Research Institute, 17.11.2025. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/studien/detail/platzt-bald-eine-ki-blase (Zugriff am: 11.11.2026).
Schnabl, Gunther / Murai, Taiki (2025): Ist die Bank von Japan noch unabhängig? Flossbach von Storch Research Institute. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/kommentare/detail/auch-nur-rechnerische-bewertungsverluste-schraenken-die-unabhaengigkeit-der-bank-von-japan-ein (Zugriff am: 24.08.2026).
Schürmann, Christof (2024): Aktien: die neue Techblase? Flossbach von Storch Research Institute, 30.10.2024. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/studien/detail/aktien-die-neue-techblase (Zugriff am: 11.11.2026).
Schürmann, Christof (2025): ETFs: Düsterer Weckruf aus China. Flossbach von Storch Research Institute, 28.02.2025. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/studien/detail/etfs-duesterer-weckruf-aus-china (Zugriff am: 11.11.2026).
Schürmann, Christof (2026a): Legales Front Running an der Nasdaq. Flossbach von Storch Research Institute, 22.04.2026. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/alle/detail/legales-front-running-an-der-nasdaq(Zugriff am: 11.11.2026).
Schürmann, Christof (2026b): Aktien abseits des Hauptstroms. Flossbach von Storch Research Institute, 07.07.2026. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/forschung/wissenschaftliche-publikationen/detail/aktien-abseits-des-hauptstroms (Zugriff am: 11.11.2026).
Schürmann, Christof (2026c): Hyperscaler: Abschreibungswelle baut sich auf. Flossbach von Storch Research Institute, 09.11.2026. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/forschung/wissenschaftliche-publikationen/detail/hyperscaler-abschreibungswelle-baut-sich-auf (Zugriff am: 11.11.2026).
Shibusawa, Ken / Poggi, Matthew (2025): The Bank of Japan Must Define a Strategy for Its ETF Holdings – Not Just Its Sales. Council on Economic Policies / Nikkei Asia, 28.10.2025. Verfügbar unter: www.cepweb.org/the-bank-of-japan-must-define-a-strategy-for-its-etf-holdings-not-just-its-sales (Zugriff am: 24.08.2026).
Shim, John J. / Todorov, Karamfil (2023): ETFs, Illiquid Assets, and Fire Sales. Working Paper, Fassung vom 10.10.2023. Verfügbar unter: papers.ssrn.com/sol3/papers.cfm (Zugriff am: 11.11.2026).
Stewart, Lindsey (2026): US Proxy-Voting Trends: 2025 in Review. Harvard Law School Forum on Corporate Governance, 16.02.2026. Verfügbar unter: corpgov.law.harvard.edu/2026/02/16/us-proxy-voting-trends-2025-in-review (Zugriff am: 24.08.2026).
von Baumbach, Cosima / Immenkötter, Philipp (2025): Bauchgefühl oder Algorithmus – KI und Verhaltensmuster in der Geldanlage. Flossbach von Storch Research Institute, 06.10.2025. Verfügbar unter: www.flossbachvonstorch-researchinstitute.com/de/forschung/wissenschaftliche-publikationen/detail/bauchgefuehl-oder-algorithmus-ki-und-verhaltensmuster-in-der-geldanlage (Zugriff am: 11.11.2026).
Über die verfassende Person
Gunther Schnabl leitet das Flossbach von Storch Research Institute und ist Professor an der Universität Leipzig. Er war Advisor bei der Europäischen Zentralbank und hat an den Universitäten Paris 1 Panthéon-Sorbonne, Stanford und Tokyo geforscht.
Über die verfassende Person
Research Analyst und wiss. Mitarbeiter für Wirtschaftspolitik an der Universität Leipzig. Adam Smith und Carl Menger Fellow am Mercatus Center. VWL-Studium in Leipzig und Paris.
Rechtliche Hinweise
Die in diesem Dokument enthaltenen Informationen und zum Ausdruck gebrachten Meinungen geben die Einschätzungen des Verfassers zum Zeitpunkt der Veröffentlichung wieder und können sich jederzeit ohne vorherige Ankündigung ändern. Angaben zu in die Zukunft gerichteten Aussagen spiegeln die Ansicht und die Zukunftserwartung des Verfassers wider. Die Meinungen und Erwartungen können von Einschätzungen abweichen, die in anderen Dokumenten der Flossbach von Storch SE dargestellt werden. Die Beiträge werden nur zu Informationszwecken und ohne vertragliche oder sonstige Verpflichtung zur Verfügung gestellt. (Mit diesem Dokument wird kein Angebot zum Verkauf, Kauf oder zur Zeichnung von Wertpapieren oder sonstigen Titeln unterbreitet). Die enthaltenen Informationen und Einschätzungen stellen keine Anlageberatung oder sonstige Empfehlung dar. Eine Haftung für die Vollständigkeit, Aktualität und Richtigkeit der gemachten Angaben und Einschätzungen ist ausgeschlossen. Die historische Entwicklung ist kein verlässlicher Indikator für die zukünftige Entwicklung. Sämtliche Urheberrechte und sonstige Rechte, Titel und Ansprüche (einschließlich Copyrights, Marken, Patente und anderer Rechte an geistigem Eigentum sowie sonstiger Rechte) an, für und aus allen Informationen dieser Veröffentlichung unterliegen uneingeschränkt den jeweils gültigen Bestimmungen und den Besitzrechten der jeweiligen eingetragenen Eigentümer. Sie erlangen keine Rechte an dem Inhalt. Das Copyright für veröffentlichte, von der Flossbach von Storch SE selbst erstellte Inhalte bleibt allein bei der Flossbach von Storch SE. Eine Vervielfältigung oder Verwendung solcher Inhalte, ganz oder in Teilen, ist ohne schriftliche Zustimmung der Flossbach von Storch SE nicht gestattet.
Nachdrucke dieser Veröffentlichung sowie öffentliches Zugänglichmachen – insbesondere durch Aufnahme in fremde Internetauftritte – und Vervielfältigungen auf Datenträger aller Art bedürfen der vorherigen schriftlichen Zustimmung durch die Flossbach von Storch SE.
© 2026 Flossbach von Storch. Alle Rechte vorbehalten.